16 СЕНТЯБРЯ 2026
за ценой
The Print это журнал о деньгах, который пишут изнутри тех рынков, о которых он рассказывает. Этот номер разбирает на части одно число. У каждой цифры здесь есть пометка: мы её замерили, рассчитали, взяли у других или это наше толкование. Дважды за номер журнал спорит сам с собой, своим же голосом, и не отвечает на это.
Как читать этот номер
| ЗАМЕРЕНО | Есть в данных, которые мы записали сами, через собственное подключение. Указаны таблица и момент. |
| РАССЧИТАНО | Получено нами из раскрытых исходных данных. Набрано киноварью, чтобы это было видно ещё до чтения. |
| ПО ДАННЫМ | Установлено по первичным документам других: бирж, регуляторов, администраторов индексов. |
| ТОЛКОВАНИЕ | Наша интерпретация. Ей позволено провоцировать. Ей не позволено брать чужие пометки. |
Числа. Цифра, набранная чёрным, замерена. Цифра, набранная киноварью, рассчитана нами по исходным данным, которые вы видите. Время, источники и методы набраны моноширинным шрифтом. Текст набран гротеском, а голоса, наши и чужие, антиквой.
Колонтитул. На каждой полосе стоит штамп вроде ОДНА СЕКУНДА · +0,063 с · bybit: сделка по 75 828,0. Что он значит, объяснено на стр. 6. К концу номера вы сможете прочитать в нём каждое слово.
Генеративные инструменты. Иллюстрации в этом номере нарисованы генеративными инструментами и читаются как иллюстрации. Эти инструменты не создали ни одного документа, чека, скриншота, сделки, интервью или экрана с рыночными данными. Любое число здесь взято из базы данных, которую мы можем открыть при вас, или из названного первоисточника.
Возражения. Дважды за номер здесь изложен самый сильный довод против него, и он остаётся без ответа. Эти полосы мы пишем сами, голосом лучшего оппонента, какого можем себе позволить, и не возражаем в ответ.
SLVCE управляет торговой инфраструктурой и инфраструктурой ликвидности. В номере фонд появляется только как метод: его запись рыночных данных, готовность эту запись опубликовать и одна ошибка в ней, которую нашёл этот номер.
пройдёт одна секунда.
| Площадка | Валюта | Лучший бид | Лучший аск | Возраст котировки |
|---|---|---|---|---|
| coinbase | USD | 75 741,86 | 75 741,87 | 260 мс |
| gate | USDT | 75 806,10 | 75 806,20 | 238 мс |
| binance | USDT | 75 807,19 | 75 807,20 | 19 мс |
| bybit | USDT | 75 809,80 | 75 809,90 | 467 мс |
| okx | USDT | 75 810,90 | 75 811,00 | 181 мс |
Одна секунда
Почему секунда
Рынки обычно показывают по дням. День удобен человеку и почти ничего не значит для рынка. Когда он закрывается, всё, что в нём было, усреднено в одну свечу, а механизм, который произвёл число, выброшен. Этот номер работает на другом конце шкалы.
Как её выбрали
Мы просмотрели шесть часов собственной записи рынка биткоина: 21 291 секунду, в которых хоть что-то происходило. Каждой выставили оценку: сколько площадок работало, сколько было событий и можно ли проследить внутри цепочку: причина, следствие, ответ. Выше всех оказалась 07:24:04 UTC. Её заморозили в файл до того, как было написано первое слово, и с тех пор в ней ничего не меняли.
Насыщенную секунду выбрали потому, что за насыщенной секундой можно проследить. Типичной она не была, и номер этого не скрывает: рядом, в разделе данных, лежит обычная секунда из тех же шести часов, взятая наугад среди тех, где сделок примерно столько же, сколько в среднем. В ней 11 сделок и $14 485 против 741 сделки и $3,2 млн здесь.
Что исключено
Kraken. Он был подключён и всё время котировал, но его стакан в нашей записи перевёрнут, биды выше асков, в 98,8% окна. Причина в ошибке нашего собственного сборщика: он не удалял ценовые уровни, которые выпадали из подписанной глубины. Мы нашли её, пока готовили номер, и исправили в тот же день. Ни одна котировка Kraken в этой секунде не годится, поэтому в таблицах их нет. Одну всё же можно увидеть на стр. 99.
Как читать колонтитул
Штамп показывает, сколько времени прошло к этой полосе, если растянуть секунду ровно на 112 страниц. Рядом событие, записанное ближе всего к этому моменту: котировка с лучшим бидом и аском или сделка с ценой, по которой она прошла. К стр. 112 секунда заканчивается.
| Площадка | Медианная сделка | Крупнейшая | Минимальная цена | Максимальная |
|---|---|---|---|---|
| binance | $152 | $494 258 | 75 807,2 | 75 844,0 |
| bybit | $583 | $36 819 | 75 809,9 | 75 849,0 |
| okx | $1 269 | $137 775 | 75 811,0 | 75 849,8 |
| coinbase | $1 202 | $27 022 | 75 741,9 | 75 770,8 |
| gate | $642 | $16 930 | 75 806,2 | 75 852,0 |
Что такое цена?
Вы смотрите на экран. Золото это одно число, нефть другое, биткоин третье. Они стоят аккуратным столбиком, рядом маленькие стрелочки, и выглядят как факты того же рода, что температура за окном. Кто так решил?
Баррель нефти весит около 136 килограммов. Атомный номер золота 79. В 07:24:04 утра 16 сентября биткоин на Binance стоил $75 807,20. На письме эти три фразы звучат одинаково. Но баррель весил бы столько же на необитаемом острове. У золота было 79 протонов задолго до того, как их кто-то сосчитал. А цена биткоина была верна лишь потому, что в тот момент кто-то был готов продать его за эту сумму и никто ещё не успел на это согласиться.
Цене нужна на удивление большая компания. Ей нужны покупатель и продавец. Место, где они могут найти друг друга, и правила на случай, если найдут. Единица, в которой её записать, часы, по которым её пометить, и достаточно людей за ней, чтобы число держалось не только на копейках.
Обещание, что договорённое будет поставлено. А на большинстве современных рынков ещё и программа, которая решает, какое из множества возможных чисел увидит остальной мир.
Уберите что-нибудь одно, и число не станет неверным. Оно перестанет существовать.
Начнём с экрана
Большинство цен, которые вы видите, сделаны не там, где вы их видите. Телефон с курсом биткоина, бегущая строка с ценой Brent, банковское приложение со стоимостью фонда: всё это витрины. За витриной стоит поток данных, а поток обычно пересказывает чужое число, выбранное по правилам, о которых витрина молчит.
Одни из этих чисел это цена последней сделки. Другие это середина между лучшей заявкой на покупку и лучшей заявкой на продажу. Третьи это индекс: несколько площадок, усреднённых после отсечения выбросов. Четвёртые это марк-цена, которую биржа считает, чтобы решить, кто кому должен по фьючерсу, и которая нарочно устроена так, чтобы не следовать за последней сделкой. Всё это называют ценой, и в любой момент это, как правило, разные числа.
Этажом ниже
Под индексом лежат площадки, у каждой свой рынок. Под каждой площадкой лежит стакан: две очереди стоящих заявок. С одной стороны те, кто хочет купить, у каждого своя цена и количество. С другой те, кто хочет продать. Самый высокий бид и самый низкий аск смотрят друг на друга через небольшой зазор, который называется спредом. Пока зазор открыт, сделок нет. Сделка случается, когда кто-то решает его перешагнуть.
Под стаканом лежат заявки, а под заявками решения: человека, фонда, компании, которая покупает сырьё, или, всё чаще, программы, которой сказали, чего хотеть. Цена на экране это последний видимый след этих решений, пропущенный через несколько слоёв правил и доставленный вам через миллисекунды или минуты после того, как они были приняты.
Этот номер берёт одну секунду одного рынка и разбирает эту стопку по слоям. Одна секунда, записанная на нашем собственном оборудовании, замороженная в файл и опубликованная вместе с номером. С 07:24:04.000 до 07:24:04.999 UTC 16 сентября 2026 года пять площадок, к которым мы подключены напрямую, котировали биткоин. Вместе они провели 741 сделку на $3 203 956. Ни одна пара не сошлась в цене, а две, разошедшиеся сильнее всех, спорили на самом деле вовсе не о биткоине.
Разногласие в валюте
В момент, когда секунда начинается, пять лучших бидов расходятся на $69.04: это 9,1 базисного пункта для актива, у которого, как думает большинство, просто есть цена. Хочется назвать это раздробленностью рынка и идти дальше.
Но в основном дело не в ней. Четыре из пяти площадок котируют биткоин не в долларах. Binance, Bybit, Gate и OKX оценивают его в тезерах, токенах, которые выпускает компания и которые должны стоить доллар. Coinbase, единственная в нашем наборе, оценивает его в банковских долларах.
Выстройте в ряд четыре площадки в тезерах, и их лучшие биды разойдутся на $4,80, или на 0,63 базисного пункта. Верните Coinbase, и разброс подскочит до $69,04, потому что Coinbase котирует другую пару.
Значит, $69,04 распадаются на два числа. $64,24 из них это цена доллара, измеренная в тезерах. $4,80 это цена биткоина, которую вычисляют в четырёх местах одновременно.
Тезер это требование к компании. Проверенные клиенты от определённой суммы могут сдать токены и получить доллары; почти все остальные не могут, поэтому торгуют самим токеном. Значит, его цена к доллару такая же цена, как любая другая: её делают люди, готовые действовать, и она сидит внутри каждой котировки на четырёх из пяти наших площадок, упоминает её экран или нет. В то утро она составила около восьми с половиной базисных пунктов.
Эта часть стабильна, и на ней целый день зарабатывают арбитражные фирмы. Живая часть это $4,80. Привыкайте к этой картине: номер раз за разом находит на экране одно число, а под ним два, и история обычно в меньшем.
А остальное в часах
Есть и вторая проблема, если читать пять котировок как пять одновременных мнений. Они не были одновременными.
Котировка это последнее сообщение, которое прислала площадка, и у нас она хранится до прихода следующего. В момент, когда начинается наша секунда, лучшему биду на Binance было 19 миллисекунд. На Bybit 467 миллисекунд, почти полсекунды, а для этого рынка это долго. У Coinbase 260, у Gate 238, у OKX 181.
Значит, строка на стр. 11 содержит пять ответов на пять немного разных вопросов, заданных в разные моменты и поставленных нами в одну строку, потому что люди читают строками. Так делает каждый экран с рыночными данными. Возраст показывают единицы.
В нашей записи ничего не сломалось. Площадка присылает сообщение, когда её стакан меняется; между сообщениями присылать нечего, и последнее число остаётся на месте. По проводу тихая площадка и сломанная выглядят одинаково. Поэтому одну площадку номер исключает целиком, а на стр. 99 показано, как выглядели её сломанные котировки.
Спросите, на сколько
Спросите, что можно купить на $75 807,20, и число расползается в другую сторону. Это цена верхушки одного стакана: лучшего предложения, на то количество, которое там случайно стоит, и ни одной единицей больше.
В нашей секунде медианная сделка была на 0,0077 биткоина, около $583. При таком размере цена на экране и уплаченная цена совпадают. Крупнейшая сделка была на 6,51994 биткоина на Binance, на 67-й миллисекунде, на $494 258. В последнем снимке стакана Binance перед секундой по ровно $75 807,20
предлагалось 6,83704 биткоина, поэтому эта сделка уместилась в лучшее предложение и прошла по цене с экрана. Покупатель на несколько биткоинов крупнее заплатил бы за последние из них дороже.
За ту секунду прошла 741 сделка. На меньшую половину, 370 сделок, пришлось 1,46% денег. На семь крупнейших, один процент от числа, пришлось 29,9%. Лента в основном состоит из операций, которые почти не двигают денег, и редких, которые двигают почти все, а печатаются все одним и тем же кеглем.
Самая маленькая сделка в нашей записи была на 0,00000003 биткоина на Coinbase, на 896-й миллисекунде: примерно четверть цента, настоящая, рассчитанная. На графике она весит ровно столько же, сколько сделка на полмиллиона долларов, потому что в графике цен нет столбца для объёма. Акт II как раз об этом недостающем столбце.
О чём молчит экран
Итак, одна котировка несёт в себе многое, о чём никогда не говорит. У неё есть валюта, и она может оказаться не той, о которой вы думаете. У неё есть возраст, который никогда не показывают. У неё есть объём, который почти никогда не показывают. Она пришла с одной площадки или из правила, сводящего несколько. И она стоит на стопке решений людей и программ, которых вообще не видно.
Никто ничего не скрывает. Экран со всеми сносками было бы невозможно читать, а для большинства людей неважно, стоил биткоин за завтраком $75 807 или $75 844. Беда живёт на краях, и там же живёт остальной номер: большие объёмы, тонкие стаканы, контракты и редкие часы, когда рынок встаёт, а число, минуту назад бывшее ценой, остаётся на экране украшением.
Дисциплина, о которой просит этот номер, невелика. Когда цена важна, задайте ей пять вопросов. В какой валюте? Откуда? Насколько свежая? На какой объём? По какому правилу сделана? Обычно ответы скучные. Когда нет, значит, число с самого начала говорило вам не то, что вы думали.
Так какой была цена?
К концу секунды все пять площадок ушли вверх, и ни одна на ту же величину. Предложение на Binance, открывшееся на $75 807,20, закрылось на $75 844,01. Спросите в начале секунды, сколько стоит биткоин, и получите пять верных ответов. Спросите в конце, и получите пять других верных ответов. С биткоином ничего не изменилось. С рынком изменилось многое.
Вес принадлежит предмету. Цена это результат: того, кто был готов действовать, где, в какой валюте, на какой объём и когда, и того, кто о ней сообщил и с какой задержкой. Остальной Акт I остаётся с самим числом. Он спрашивает, что происходит, когда цену рассчитывают, а не торгуют, когда она уходит ниже нуля и когда кому-то приходится официально решать, какое число считается.
Цена не то, что есть у предмета. Цена то, что делает рынок.
| 01 | Цена на экране | То, что показывает экран: одно число без валюты, объёма и возраста. | $75 807,20 | аск binance |
| 02 | Марк-цена / индекс | То, что система посчитала бы по многим экранам. Наша собственная записала её с опозданием на 1,227 с, по середине спреда с полуцентом, по которой никто не мог торговать. | $75 807,195 | стр. 21 |
| 03 | Валюта | Четыре площадки считают в тезерах, одна в банковских долларах. Разрыв между ними в момент T+0. | $64,24 | не биткоин |
| 04 | Площадки | Работают пять площадок, одна исключена. Разброс между четырьмя с одной валютой. | $4,80 | 0,63 б. п. |
| 05 | Стакан | Предложено на верхнем уровне стакана Binance в последнем снимке перед секундой. | 6,83704 BTC | один уровень |
| 06 | Заявки | Сделки за секунду. На семь крупнейших пришлось 29,9% денег. | 741 | сделок |
| 07 | Люди и машины | Кто их отправил. Наша запись не видит ни одного. | неизвестно | мы не знаем |
| мс | площадка | цена | BTC |
|---|---|---|---|
| +36 | bybit | 75 809,9 | 0,245796 |
| +36 | bybit | 75 809,9 | 0,019000 |
| +36 | bybit | 75 811,2 | 0,001932 |
| +37 | bybit | 75 817,5 | 0,002405 |
| +38 | bybit | 75 819,5 | 0,000400 |
| +40 | bybit | 75 824,2 | 0,009330 |
Цена, по которой никто не купил
Есть цены, по которым никто ничего не купил. Они не редкость и не ошибка. Некоторые из важнейших чисел в финансах именно такие, и большинство тех, кто на них полагается, этого не замечали.
Уровень индекса такое число. Как и марк-цена, по которой биржа решает, кончилась ли маржа по вашему фьючерсу. Как и стоимость чистых активов фонда, которую раз в день выводят из чужих цен. Как и средневзвешенная по объёму цена, по которой оценивают работу брокера, и справедливая стоимость, которую аудитор утверждает для актива, месяцами не торговавшегося. Каждое из них вычислено. Ни одному не нужно, чтобы покупатель и продавец сошлись именно на этой сумме.
Вот одно из нашей секунды. Возьмите все сделки на четырёх площадках в тезерах с 07:24:04.000 до .999, взвесьте каждую по
объёму и усредните. Получится $75 822,48. Это вполне разумное описание того, где биткоин переходил из рук в руки в эту секунду, и именно по такому числу оценивали бы работу отдела исполнения. Из 651 сделки, из которых оно получено, по этой цене не прошла ни одна. В пределах пятидесяти центов от неё оказались 8.
Парадокса тут нет: среднее из 3 и 5 равно 4, и никому не нужно было держать четвёрку. Но вопрос, которому посвящена статья, это поднимает. Может ли цена быть настоящей, если её никто никогда не платил?
Почему одной сделки мало
Очевидный ответ такой: единственная честная цена это последняя сделка, а всё остальное моделирование. Наша собственная секунда показывает, почему никто из тех, кто управляет рынком, в это не верит.
Вспомните сделку на четверть цента со стр. 13. Пройди она на несколько долларов в стороне от всех остальных, на мгновение она стала бы последней сделкой. Если бы фьючерсные позиции рассчитывались по последней сделке, операция на четверть цента на тонкой площадке могла бы решить, ликвидируют ли чужую позицию на миллионы. Марк-цены построены ровно против такой атаки.
Поэтому биржа деривативов не оценивает позиции по собственной последней сделке. Она строит марк-цену из индекса спотовых площадок, обычно нескольких, обычно отбрасывая выбросы и устаревшие источники, и затем сглаживает. Марк-цену намеренно делают такой, чтобы её было труднее сдвинуть, чем любую отдельную сделку. Это цена, по которой никто не торговал, и так задумано, потому что торговую цену слишком легко подделать.
Фонд сталкивается с другой версией той же задачи. Его инвесторам нужно одно число в день, по которому покупать и продавать паи. Активы внутри торгуются в разное время, в разных местах, а некоторые почти не торгуются. Администратор фонда берёт набор выбранных справочных цен в выбранный момент, применяет их, вычитает комиссии, делит на число паёв и публикует. SPDR Gold Shares, крупнейший золотой фонд, раз в день оценивает свой металл по LBMA Gold Price, который устанавливают на дневном аукционе в Лондоне. СЧА фонда это цена, которую никто не платил, построенная на индикаторе, который, как описано на стр. 29, сам по себе маленькая машина.
Источники, фильтры, веса, результат
Любая сконструированная цена, от индекса до оракула, питающего протокол кредитования, строится одинаково. Кто-то выбирает источники. Кто-то пишет фильтры, которые решают, какие наблюдения выбросить: слишком старые, слишком далёкие от остальных, слишком мелкие, с площадки, которая перестала отвечать. Кто-то выбирает веса. Запускается расчёт, и на выходе число с меткой времени.
Каждый из этих выборов это суждение, и каждый можно защитить. Медиана не замечает одну взбесившуюся площадку; среднее замечает. Взвешивание по объёму идёт за деньгами, но и за фиктивными сделками тоже. Жёсткий фильтр свежести защищает от зависших потоков и выбрасывает честно затихшие. Для самых важных индикаторов эти выборы публикуются, и их стоит читать:
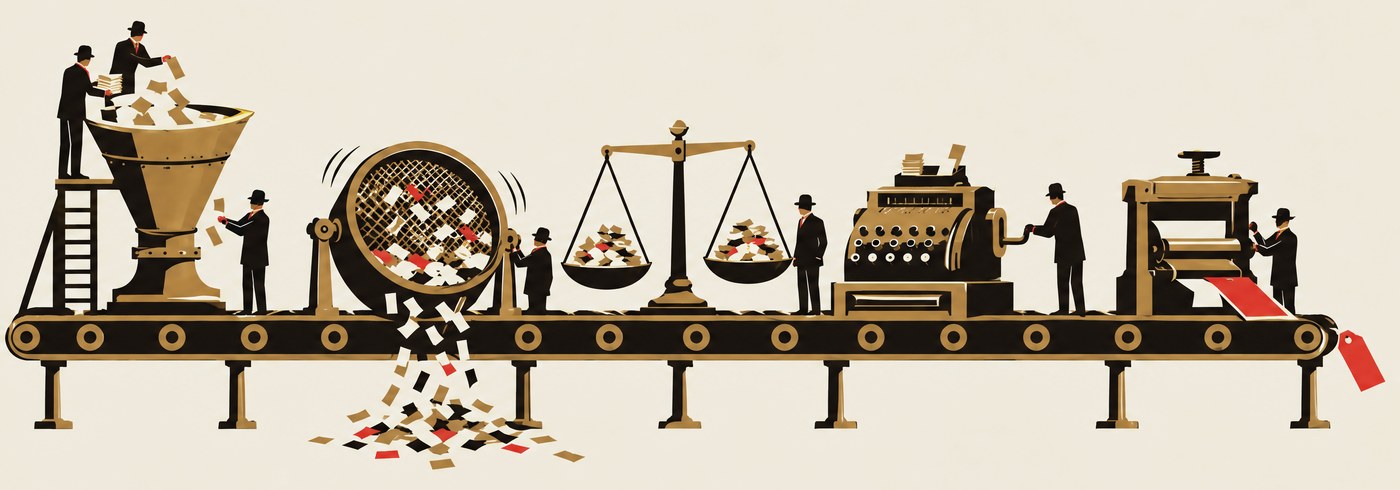 ИсточникиФильтрыВесаРасчётРезультат
| Цена | Источники | Правило | Что решает |
|---|---|---|---|
| Индекс | несколько площадок | медиана или взвешенное среднее | уровень индекса |
| Марк-цена | индекс спотовых площадок | сглажена, выбросы убраны | маржа и ликвидации |
| NAV | справочные цены на заданный момент | активы минус комиссии на паи | цена паёв фонда |
| VWAP | все сделки в окне | взвешено по объёму | ориентир исполнения |
| Справедливая стоимость | аналоги и модели | под ней подписывается человек | баланс |
- Lastцена последней сделки любого размера
- Бид / асклучшие действующие заявки на покупку и на продажу
- Midсередина между ними; при спреде в один шаг цены торговать там нельзя
- Марксобственная расчётная цена биржи для маржи, устроенная так, чтобы её не сдвигали отдельные сделки
- Индекснесколько площадок, сведённых по опубликованному правилу
- VWAP / TWAPсредняя цена сделок, взвешенная по объёму или по времени
- СЧАактивы фонда по справочным ценам за вычетом комиссий в расчёте на пай
- Справедливая стоимостьбухгалтерская оценка там, где нет активного рынка
именно ими отличаются два числа, каждое из которых называет себя ценой одного и того же.
CF Benchmarks, которая рассчитывает справочный курс биткоина для фьючерсов CME, хорошо показывает, насколько конкретными бывают эти правила. Её дневной курс берёт сделки на наборе бирж за один час, делит час на двенадцать пятиминутных отрезков, берёт в каждом медиану, взвешенную по объёму, и усредняет двенадцать медиан поровну. Сделка по итоговой цене не обязана была случиться. И всё же по ней рассчитываются фьючерсы на несколько миллиардов долларов.
Наше собственное число
Здесь стоит раскрыть наш интерес: наши системы тоже производят сконструированные цены, и в записи этой секунды одна такая есть.
Один из наших сборщиков раз в десять секунд записывает справочную цену биткоина для проверок риска. Для 07:24:04 он записал $75 807,195. В поле источника стоит binance-fallback: использован не тот оракул, которому мы отдаём предпочтение. Число это середина между лучшим бидом и аском Binance в начале секунды, и в нём есть полцента. Binance котирует в целых центах, поэтому сделка по такой цене не могла случиться никогда. Строка попала в нашу базу через 1,227 секунды после описанного момента, когда лучшее предложение на Binance уже было $75 844,01.
И в этом ничего не сломано. Строка честно помечена: откуда число, когда опубликовано, насколько устарело к приходу и прошло ли наши проверки. Часто самая полезная цена вообще не опирается на сделку, это лишь утверждение с приложенным происхождением, и доверия она заслуживает ровно настолько, насколько это происхождение полно.
Бухгалтеры успели первыми
Стандарты бухгалтерского учёта давно разрешили этот спор, и их ответ стоит позаимствовать. И международные, и американские правила о справедливой стоимости раскладывают каждую оценку на три уровня. Уровень 1 это котируемая цена на активном рынке для идентичного актива: торговая цена, используемая как есть. Уровень 2 опирается на наблюдаемые данные, которые до этого чуть не дотягивают, например котировки похожих активов или цены с редко торгующихся рынков. Уровень 3 опирается на данные, которые наблюдать нельзя вовсе, и держится на модели и суждении того, кто её ведёт.
Все три уровня дают число под названием справедливая стоимость, и все три оказываются в балансе в одной колонке. Стандарты
требуют раскрывать уровень именно потому, что напечатанные числа выглядят одинаково. Тот, кто читает отчётность банка и не смотрит, какая доля активов оценена по третьему уровню, читает список цен без единственной подсказки, насколько каждой из них стоит верить.
Биржевым экранам есть чему у них поучиться. Этот номер позаимствовал идею для собственных цифр: замерено, рассчитано, по данным, толкование. Приложите уровень, и число скажет, насколько ему доверять. Уберите его, и число попросит доверия, которого не заслужило.
Так она настоящая?
Сконструированная цена настоящая в единственном смысле, в каком цена вообще может быть настоящей: по ней действуют. Позиции ликвидируют по марк-ценам, паи фондов покупают и продают по СЧА, по индикаторным ставкам пересматривались проценты по кредитам на триллионы долларов. Самого числа никто не платил, но очень многие заплатили из-за него.
Меняется место, где сидит риск. С торговой ценой вопрос в том, был ли рынок достаточно глубоким, чтобы она что-то значила. Со сконструированной ценой вопрос в том, кто выбрал источники, кто написал фильтры и что они выигрывали от ответа. У второго вопроса несчастливая история, и ей посвящена стр. 27.
Но сначала о ещё одной вещи, на которую цена будто бы не способна.
Ниже нуля
20 апреля 2020 года нефть не просто обесценилась. По некоторым контрактам избавиться от неё стало выгодно.
Половина третьего дня в Нью-Йорке. Майский контракт на нефть West Texas Intermediate на Нью-Йоркской товарной бирже закрывается по минус $37,63 за баррель. В пятницу он закрылся по $18,27. Сегодня он падал до минус $40,32. Завтра, в последний день торгов, он истечёт по $10,01. А прямо сейчас тот, у кого на руках контракт на получение тысячи баррелей нефти в мае, может выйти из него, только заплатив кому-то почти $38 000, чтобы тот его забрал.
Заголовки писали, что нефть подешевела ниже нуля. Это почти правда, и вся история как раз в той части, которая неправда.
Чем был этот контракт на самом деле
Забудьте про нефть вообще. Фьючерс на WTI это договор принять или поставить тысячу баррелей определённого сорта в определённом месяце в определённом месте: в
Кушинге, штат Оклахома, городке из резервуаров и трубопроводов, через который проходит значительная часть нефти из центра США. Большинство тех, кто торгует этим контрактом, никогда не собираются видеть нефть. Они продают или переносят позицию до экспирации. Те, кто держит контракт до конца, либо имеют куда деть тысячу баррелей, либо находят того, у кого есть.
В апреле 2020 года мир перестал ездить и летать. Спрос рухнул быстрее, чем можно было заглушить добычу, а нефть нужно было куда-то девать. Хранилища повсюду заполнялись, и рынок боялся, что к маю резервуары в Кушинге будут полны. Сотрудники американской Комиссии по торговле товарными фьючерсами потом описали перенасыщенный рынок, беспрецедентное падение спроса и тревогу из-за нехватки хранилищ, и всё это сошлось разом за день до экспирации.
Для держателя майского контракта, которому негде хранить нефть, расчёт во второй половине дня 20 апреля уже был не о том, сколько стоит нефть. Он был о том, сколько стоит её не получить. С какого-то момента заплатить постороннему, чтобы он забрал обязательство, оказалось самым дешёвым выходом. Сотрудники CFTC установили, что быстрее всего цена падала между часом дня и расчётом в половине третьего.
Это никогда не было ценой нефти
В тот же день июньский контракт на тот же сорт в том же месте торговался выше $20. Нефть через месяц стоила положительную сумму. Нефть, которую нужно забрать сейчас и некуда налить, стоила меньше нуля. Та же нефть, тот же город. Разными были время, место и резервуар: три вещи, которые слово «цена» обычно прячет.
Знак минус правдиво сообщал о физической проблеме. Баррели не потеряли ни капли энергии. Отрицательным стало право их получить в момент, когда получение превратилось в обузу. Цена фьючерса описывает контракт, контракт описывает обязательство, а обязательства бывает выгодно избежать.
Другие пути ниже нуля
Электричество теперь регулярно уходит ниже нуля. По данным Федерального сетевого агентства Германии, в 2024 году там было 457 часов с отрицательными оптовыми ценами против 301 в 2023-м, в основном летом около полудня, когда солнечная генерация на пике. Хранить электроэнергию дёшево и в больших объёмах нельзя. Некоторые станции дорого выключать и снова включать, а части генераторов платят за выработку по программам поддержки независимо от рыночной цены. В такие часы заплатить кому-то, чтобы он потребил мегаватт-час, дешевле, чем все альтернативы, и цена об этом сообщает.
Отрицательные процентные ставки выглядят похоже, а работают иначе. Европейский центробанк опустил депозитную ставку ниже нуля в июне 2014 года и держал её там до июля 2022-го. Ключевая ставка Банка Японии была отрицательной с 2016 года до марта 2024-го. Это были административные ставки, выбранные центробанками как инструмент политики, и оценивали они стоимость хранения денег в центробанке. С нефтяной историей они в родстве, но двоюродном, и называть это одним механизмом было бы небрежно.
Системы, которые верили в ноль
Изрядная часть финансового софта была написана в предположении, что цены не
могут опуститься ниже нуля. Для акций с их ограниченной ответственностью и для большинства физических товаров почти всегда это естественное допущение. Системы приёма заявок отбрасывали отрицательные числа. Модели риска брали логарифмы цен, а у отрицательных чисел логарифма нет. Модели оценки опционов, которыми пользовались биржи, считали цены всегда положительными.
За несколько дней до 20 апреля 2020 года CME Group сообщила участникам рынка, что её системы справятся с отрицательными ценами по энергетическим фьючерсам и опционам, а после событий перевела оценку части энергетических опционов на модель, допускающую цены ниже нуля. Брокеры и платформы, которые не подготовились, обнаружили, что их системы не могут ни показать позиции по ценам, которые печатала биржа, ни посчитать по ним маржу, ни закрыть их.
У фондов, державших ближайший контракт, была структурная версия той же проблемы. Биржевой нефтяной фонд, который владеет ближними фьючерсами, должен продать их до поставки и купить более поздние. Когда ближний контракт обваливается относительно следующего, такой перенос обходится дорого, и после апреля 2020 года крупнейший американский нефтяной фонд распределил свои позиции по более поздним месяцам. Знак минус изменил не только цену. Он изменил то, какие цены люди готовы держать.
Чему учит знак минус
Апрель 2020 года соблазнительно считать днём, когда рынок сошёл с ума. Полезнее считать его днём, когда рынок был необычно честен. Почти всегда цена незаметно смешивает стоимость вещи со стоимостью её хранения, перевозки и ожидания, и эти затраты так малы, что их можно не замечать. В тот день затраты оказались больше самой вещи.
Раз цена может уйти ниже нуля, от идеи внутренней стоимости придётся отказаться. Остаётся то, что кто-то отдал бы, при своих ограничениях, чтобы оказаться на одной из сторон контракта.
Кому принадлежит число?
Если цены можно конструировать, значит, кто-то пишет правила сборки. Для большинства чисел, которые имеют значение, этот кто-то небольшая организация, о которой почти никто за пределами финансов не слышал, и работает она по методическому документу, который почти никто не читал.
Современные финансы работают на справочных числах. Ставка по ипотеке пересматривается по индикатору. Пенсионный фонд владеет куском индекса, и по нему же оценивают фонд. Рудник продаёт золото по бенчмарку. Фьючерс рассчитывается по справочному курсу. Протокол кредитования в блокчейне ликвидирует заёмщика, когда оракул сообщает, что залог подешевел достаточно. Ни один из этих договоров не называет сделку. Каждый называет число и процедуру его получения.
Как только число решает, кто кому платит, процедура перестаёт быть формальностью. Кто-то задаёт входные данные. Кто-то задаёт правило. Кто-то его исполняет и публикует. Каждая из этих ролей рождает стимул, а каждый стимул способ всё испортить.
Управление, скучное дело о том, кому что позволено и кто проверяет, становится частью рыночной инфраструктуры, такой же настоящей, как торговый движок.
Ставка, которую спрашивали, а не торговали
LIBOR, Лондонская межбанковская ставка предложения, это случай, который проходят все, и не зря. С 1986 года её публиковали под эгидой Британской банковской ассоциации, и десятилетиями она лежала под огромным набором договоров: процентными свопами, синдицированными кредитами, облигациями с плавающим купоном, студенческими кредитами и американской ипотекой с плавающей ставкой. Рабочая группа самих американских регуляторов оценила в 2018 году, что на долларовый LIBOR ссылались финансовые договоры примерно на двести триллионов долларов.
По LIBOR никогда ничего не торговали. Каждое утро панели банков задавали, по сути, гипотетический вопрос: под какую ставку вы могли бы занять средства, если бы запросили и приняли межбанковские предложения разумного рыночного объёма незадолго до 11 утра по Лондону? Каждый банк присылал число. Верхнюю и нижнюю четверть ответов отбрасывали, середину усредняли, а результат публиковали для каждой валюты и каждого срока заимствования.
У конструкции была логика. Банки действительно кредитовали друг друга без залога, но не в каждой валюте и не на каждый срок каждый день, поэтому опрос знающих людей мог закрыть дыры, которые сделки закрыть не могли. Отсечение крайних значений означало, что один странный ответ не сдвинет итог сильно.
Но у конструкции было и два изъяна, для использования которых не нужно было быть злодеем. Ответы были суждениями, поэтому доказать их неверность было нельзя. А банки, которые их присылали, держали позиции, чья стоимость зависела от ответа.
Что пошло не так
На число, как выяснилось, давили с двух сторон. В 2007 и 2008 годах банк, называвший высокую ставку заимствования, сообщал миру, что у него проблемы. Часть банков называла ставки ниже тех, под которые реально могла занять, и берегла репутацию в самый важный момент. А отдельно от этого и годами трейдеры деривативов в некоторых банках просили коллег, отвечавших на опрос, чуть подвинуть ответ вверх или вниз в удобные для их позиций дни, а иногда договаривались с трейдерами других банков.
В июне 2012 года Barclays урегулировал претензии британских и американских властей в общей сложности примерно на £290 млн, а опубликованная вместе с этим внутренняя переписка сделала механику до боли наглядной. За ним последовали другие банки, с куда большими суммами. В сентябре 2012 года британский доклад Уитли рекомендовал сделать подачу ответов и администрирование LIBOR регулируемой деятельностью. В феврале 2014 года администратором стала ICE Benchmark Administration, и ответы привязали к сделкам везде, где сделки были.
 LIBORSOFRЗолотоЗакрытиеS&P 500BRRОракул
| Результат | Вход | Правило | Администратор | Что от него зависит |
|---|---|---|---|---|
| LIBOR (USD) | Ответы банков на гипотетический вопрос | Отбросить верхнюю и нижнюю четверть, усреднить остальное | BBA, затем ICE Benchmark Administration | ~$200 трлн контрактов (оценка 2018 года) |
| SOFR | Сделки овернайт-репо под казначейские облигации | Медиана, взвешенная по объёму | Федеральный резервный банк Нью-Йорка | Кредиты, свопы, фьючерсы |
| LBMA Gold Price | Заявки на покупку и продажу от участников аукциона | Электронный аукцион до баланса, в 10:30 и 15:00 | ICE Benchmark Administration | Контракты рудников, СЧА фондов |
| Цена закрытия | Заявки, поданные на аукцион закрытия | Одна цена, при которой исполняется наибольший объём | Биржа листинга | Оценка фондов, уровни индексов |
| S&P 500 | Подходящие американские компании | Отбор комитетом, взвешивание по free float | S&P Dow Jones Indices | Индексные фонды, фьючерсы, опционы |
| CME CF BRR | Сделки на входящих в индекс криптобиржах | 12 пятиминутных медиан, усреднённых | CF Benchmarks | Расчёты по биткоин-фьючерсам CME |
| Ончейн-оракул | Цены площадок вне блокчейна | Фильтры и агрегация, заданные кодом | Оператор или сеть оракула | Кредиты, ликвидации |
Сотрудник каждого банка из панели отвечает на вопрос по каждой валюте и сроку: под какую ставку этот банк мог бы занять, если бы запросил и принял межбанковские предложения разумного объёма?
Ответы уходят расчётному агенту. Ни одна сделка не обязана за ними стоять.
По каждой ставке верхняя и нижняя четверть ответов отбрасываются. Остальные усредняются с равным весом.
Ставки публикуются для поставщиков данных и расходятся по контрактам, пересмотрам ставок по кредитам и системам оценки по всему миру.
Ответ это мнение, поэтому доказать его ложность нельзя. Отвечающие сидят в банках, чьи позиции выигрывают или теряют вместе с числом.
В кризис банки занижали ответы, чтобы выглядеть здоровыми; трейдеры просили подвинуть число в удобные им дни. Barclays урегулирует претензии в июне 2012 года.
Администрирование переходит к ICE Benchmark Administration, ответы привязываются к сделкам. Панель по доллару прекращает работу 30 июня 2023 года.
Спасти число это не помогло. Необеспеченное межбанковское кредитование, которое LIBOR должен был описывать, сжалось настолько, что большинство ответов уже нельзя было привязать к реальным сделкам. Регуляторы подтолкнули рынки к ставкам, построенным на сделках. Панель долларового LIBOR прекратила работу 30 июня 2023 года.
Что пришло на смену и что это решает
На смену долларовому LIBOR пришла SOFR, обеспеченная ставка овернайт, которую Федеральный резервный банк Нью-Йорка публикует с апреля 2018 года. На входе сделки, а не ответы: ставка по кредитам на одну ночь под залог казначейских бумаг США на рынке репо, взятая как медиана, взвешенная по объёму, по сделкам, которых в 2026 году набирается примерно на три триллиона долларов в день.
Она решает ту проблему, от которой умер LIBOR. Медиану такого количества реальных сделок очень трудно сдвинуть, и никому не нужно гадать. Но изменилось и то, что число описывает. SOFR это ставка на одну ночь под залог госбумаг, поэтому кредитного риска банков в ней почти нет. LIBOR при всех своих пороках пытался описать, во что банку обходится заём без залога на месяцы. Любой индикатор сообщает о рынке, но сначала выбирает, о каком.
Золото прошло через собственную реформу. Почти столетие лондонскую цену золота фиксировала небольшая группа банков в ходе телефонного созвона, по процедуре, заведённой в 1919 году. В мае 2014 года британский регулятор оштрафовал Barclays на £26 млн после того, как трейдер в один из дней подвинул фиксинг, чтобы не платить клиенту. С 20 марта 2015 года фиксинг заменил LBMA Gold Price, электронный аукцион под управлением ICE Benchmark Administration, который проходит дважды в день, в 10:30 и в 15:00 по Лондону, с заявками прямых участников и полным журналом.
Суждение никуда не уходит
Сделки не единственный ответ, а кое-где и вовсе не ответ. Самый известный фондовый индекс мира, S&P 500, это не список пятисот крупнейших американских компаний, отобранных по формуле. Его состав определяет комитет S&P Dow Jones Indices по опубликованным критериям и по собственному усмотрению. Индексные фонды на триллионы долларов покупают всё, что этот комитет добавит.
Цены закрытия, по которым каждый вечер оценивается большинство фондов, всё чаще устанавливаются на аукционе закрытия: это одно сведение заявок в конце дня, куда намеренно стягивается большая часть торговли индексных фондов. Правила аукциона, то, как публикуется дисбаланс заявок и до какого момента их можно отменять, решают, какое число станет официальной ценой дня.
Как выглядит хороший индикатор
После LIBOR регуляторы записали выученные уроки. В июле 2013 года IOSCO,
международная организация регуляторов рынка ценных бумаг, опубликовала принципы для финансовых индикаторов, а Евросоюз позже превратил похожие идеи в закон, в регламент об индикаторах. Принципы скучные и точные и читаются как список всего, что пошло не так.
Индикатор должен по возможности опираться на наблюдаемые сделки. Его методика должна быть опубликована, а изменения в ней обсуждены с рынком. Администратор должен управлять конфликтами интересов, вести записи и быть под надзором кого-то, кто не зависит от подающих ответы. Если данных мало, индикатор должен так и сказать и объяснить, что делает взамен. И его нужно проектировать с расчётом на собственный конец, чтобы зависящие от него договоры могли найти замену.
Ничто из этого не гарантирует хорошего числа. Зато вопрос переезжает с того, честны ли люди, делающие число, на то, делает ли процесс нечестность трудной и заметной, а это единственный вопрос, который пользователь индикатора действительно может проверить.
Та же проблема в новой архитектуре
Блокчейны воспроизводят всё это в программном коде. Протокол кредитования сам по себе цену не видит. Ему должен сообщить оракул: система, которая читает площадки вне блокчейна, применяет фильтры и веса и записывает в блокчейн число, которое контракты затем считают фактом. Оракул это администратор, его код это методика, а его источники это панель.
Способы всё испортить узнаваемы. В октябре 2022 года трейдер скупил малоликвидный токен протокола Mango Markets на площадках, которые читал его оракул, посмотрел, как сообщённая цена многократно выросла, и взял займы под раздутую стоимость, уйдя примерно со $110 млн. Позже его признали виновным в мошенничестве; в 2025 году федеральный судья отменил приговор. Что бы ни сказал о трейдере закон в итоге, оракул сделал то, для чего был создан. Он сообщил цену, которую показывал рынок. Просто рынок, который он выбрал читать, был достаточно мал, чтобы на несколько минут его можно было купить.
Это нить, которая проходит через все случаи в статье. Никто не владеет числом целиком. Но кто-то всегда решает, какой рынок оно слушает, что оно игнорирует и не платят ли тем, кто может его сдвинуть, в зависимости от него же. Читать эти правила звучит как домашнее задание для специалистов. Но это и единственный способ понять, что число на самом деле вам говорит.
Почти четыре десятилетия кто-то каждое лондонское утро в 11 часов задавал вопрос, и ответы задавали цену огромным деньгам. Когда число важно, узнайте, кто спрашивает сейчас.
Что оставалось на полу
Торговый день на Нью-Йоркской фондовой бирже заканчивался бумагой: бланки заявок, записки и лента, которые сметали с пола вручную. Каждая цена за день сначала проходила через чьи-то пальцы.
УБОРКА ТОРГОВОГО ЗАЛА ФОНДОВОЙ БИРЖИ, НЬЮ-ЙОРК, 1908 · Библиотека Конгресса, общественное достояние (LCCN 2013646362) · фотография, тонированная под страницу
Снаружи, на Брод-стрит, уличный рынок торговал под открытым небом. Брокеры стояли прямо на мостовой; клерки высовывались из окон и знаками передавали им заявки. Цене, найденной в одной комнате, нужно было пересечь улицу, прежде чем она появлялась где-то ещё.
БРОД-СТРИТ И УЛИЧНЫЕ БРОКЕРЫ, НЬЮ-ЙОРК, 1916 · Библиотека Конгресса, общественное достояние (LCCN 97517304) · фотография, тонированная под страницу. Как люди решали эту задачу до нынешних машин: несли цену руками и голосом и мирились с тем, что она приходит с опозданием.
Этот номер утверждает, что цена не факт о вещи, а временный результат работы системы. Идея изящная. Но для любого, кто работает на рынке, это описание обычного вторника.
Практики не считают цену свойством предмета. Никогда не считали. Трейдера в первый же день учат, что есть бид и аск, а последняя сделка это история. Риск-менеджер знает разницу между марк-ценой и ценой закрытия и понимает, почему расчётная цена биржи это не её последняя сделка. У бухгалтера есть целый стандарт с тремя уровнями о том, сколько суждения вложено в справедливую стоимость. Администратор фонда назовёт вам с точностью до минуты, какой фиксинг пошёл в его СЧА. Ничего из этого не спрятано. Это записано в спецификациях контрактов, методиках и сводах правил, и это каждый день читают люди, чья работа их читать.
То, что номер называет загадкой, отрасль называет определениями. Слово «цена» само по себе разговорное. В любом серьёзном договоре его заменяет точный термин, который говорит, какая цена, откуда и на какой момент. Когда фьючерс рассчитывается по расчётной цене, определённой биржей по такому-то правилу, никто из участников не путается в природе реальности. Они точно знают, о каком числе договорились.
У того, чтобы наряжать обычную инженерию в философию, есть цена. Читатель, который вынесет из этого мысль, что цены в принципе произвольны, сконструированы или непознаваемы, узнает неправду. Пять площадок, котировавших биткоин в замороженной секунде, разошлись на девять базисных пунктов, и большая часть этого оказалась пересчётом валюты. Это не доказательство, что цена выдумка. Это доказательство того, насколько поразительно рынки согласны друг с другом, на разных континентах, меньше чем за секунду, безо всякой координации.
То же и со знаменитыми провалами. LIBOR испортился, потому что был опросом, наряженным в ставку, и лечение состояло в том, чтобы строить ставки на сделках. Нефть ушла ниже нуля, потому что контракт с физической поставкой столкнулся с физическим ограничением, а именно это контракт и допускал. Отмена сделок по никелю случилась, потому что свод правил биржи давал ей такое право, и суд позже подтвердил, что правила значат ровно то, что написано. В каждом случае система сделала то, что задано её определениями. Урок в том, чтобы читать определения, а не сомневаться в самом понятии.
Большинству людей в большинстве случаев не нужно знать, как сделана цена на их экране, ровно по той же причине, по какой им не нужно знать, как очищали воду в кране. Система работает, потому что её обслуживают специалисты и потому что сбои редки и громки. Рассказывая читателю, что за каждым числом прячется машина, легко получить обратное тому, чего хочет журнал: не грамотность, а расплывчатое модное недоверие к любой цифре, которое легко испытывать и невозможно применить.
Стоит заметить и другое: как мало путаницы на рынках происходит из природы цены и как много из того, что люди не читают подписанное. Инвестор, купивший нефтяной фонд в апреле 2020 года и не знавший, что тот держит ближние фьючерсы; заёмщик, не знавший, что его кредит привязан к LIBOR; трейдер, не знавший, что биржа может аннулировать сделки. Каждого подвёл пробел в собственном знании задокументированного правила, а не скрытая метафизика стоимости. Лекарство простое: ясно раскрывать и внимательно читать.
Цена есть цена. Она определена, она опубликована, и в подавляющем большинстве случаев она ровно то, чем себя называет.
Цену сдвинули вы
Есть цена, и я решаю, торговать ли по ней. Так рынок представляет себе почти каждый, включая многих, кто на нём торгует. Для маленьких заявок это правда. Для крупных всё наоборот.
Число на экране это цена первой единицы. Оно говорит, каково лучшее предложение, и ничего не говорит о том, сколько единиц за ним стоит. Купите одну акцию крупной компании, и вы заплатите цену с экрана. Купите сто тысяч акций, и первые несколько сотен вы возьмёте по цене с экрана, следующие несколько сотен чуть дороже, а дальше ещё дороже, потому что ваша заявка будет съедать очередь продавцов снизу вверх. Цена, которую вы платите, зависит от того, сколько вам нужно.
У трейдеров есть слова для каждой части. Глубина: сколько стоит на каждом уровне. Проскальзывание: разрыв между ценой, которую вы видели, и средней, которую получили. Влияние: что ваши покупки делают со всеми, кто идёт после вас, включая вас самих. Ликвидность: когда на другой стороне столько, что ничего из этого не болит.
Настоящий стакан, замеренный
Вот сторона продаж в стакане биткоина на Binance за 470 миллисекунд до нашей секунды, из нашей собственной записи. Лучшее предложение $75 807,20 на 6,83704 биткоина. За ним нам было видно двадцать ценовых уровней, вплоть до $75 811,26. Все двадцать уровней вместе предлагали биткоина на $585 236.
Проведите по этому стакану заявки разного размера, как если бы они пришли в тот самый момент, и ответы будут на стр. 40. Заявка на тысячу долларов, на десять тысяч или на сто тысяч исполняется целиком по лучшему предложению. Первая цена на экране была настоящей ценой для всех трёх.
Заявка на миллион долларов не помещается. Весь видимый стакан покрывает $585 236. Эта часть исполнилась бы по средней всего на 0,04 базисного пункта выше экрана, это около $2 на всё, поразительно скромная пошлина за биткоин больше чем на полмиллиона. Остальные $414 764 мы не можем оценить вообще, потому что наша запись видит только двадцать уровней. Выше почти наверняка стояли другие продавцы. Сколько их и где, мы сказать не можем.
Через полсекунды тот же стакан выглядел совсем иначе. На 537-й миллисекунде секунды, после волны покупок на всех площадках, двадцать видимых уровней на стороне продаж держали $30 094. Заявку на сто тысяч долларов, которая мгновением раньше исполнялась по одной цене, теперь по видимому стакану нельзя было оценить вовсе.
Сколько стоит миллион долларов?
Вопрос странный, и намеренно. Не что можно купить на миллион, а во сколько обходится его потратить. Честный ответ состоит из трёх частей, и на экран попадает только первая.
Первая это видимые издержки: комиссии и спред, который вы перешагиваете. На Binance в наш момент спред был один цент, так что его пересечение не стоило ничего, что стоило бы мерить. Комиссии опубликованы и зависят от того, кто вы.
Вторая это проскальзывание относительно видимого стакана, которое мы посчитали выше и которое может быть крошечным или огромным в зависимости от того, в какой момент вы пришли.
Третья это то, что происходит дальше. Участники видят сделки. Маркетмейкеры, стоявшие с объёмом, отодвигают цены, потому что крупный покупатель это информация. Кто-то убирает предложения совсем. Лестница двигается, когда вы на неё наступаете, поэтому крупные заявки почти никогда не отправляют целиком. Их режут на кусочки и выпускают минутами или часами с помощью алгоритмов с названиями вроде VWAP и TWAP, которые стараются купить по средней цене периода, не объявляя рынку, что пришёл крупный покупатель.
Но и нарезка стоит денег: пока вы ждёте, цена уходит по своим причинам. Любой отдел исполнения выбирает между тем, чтобы
| Заявка | Стакан на момент | Переплата к экрану | Задействовано уровней |
|---|---|---|---|
| $1 000 | −470 мс | 0,00 б. п. | 1 уровень |
| +537 мс | 0,00 б. п. | 1 уровень | |
| $10 000 | −470 мс | 0,00 б. п. | 1 уровень |
| +537 мс | 0,00 б. п. | 1 уровень | |
| $100 000 | −470 мс | 0,00 б. п. | 1 уровень |
| +537 мс | оценено $30 094 | $69 906 за пределами видимого стакана | |
| $1 000 000 | −470 мс | оценено $585 236 | $414 764 за пределами видимого стакана |
| +537 мс | оценено $30 094 | $969 906 за пределами видимого стакана | |
| $10 000 000 | −470 мс | оценено $585 236 | $9 414 764 за пределами видимого стакана |
| +537 мс | оценено $30 094 | $9 969 906 за пределами видимого стакана |
двигать рынок, и тем, чтобы его ждать, а экран не показывает ни того, ни другого.
Очередь
Каждая ступень лестницы это ещё и очередь. На большинстве бирж стоящие заявки по одной цене исполняются в порядке поступления, у трейдеров это называется приоритетом по цене и времени. Продавец, вставший к лучшему предложению раньше, исполнится первым; вставший позже ждёт и может не исполниться вовсе, если цена уйдёт.
От этого стакан становится странным объектом. 6,83704 биткоина, предложенные по $75 807,20 в нашем снимке, это не заявка одного продавца. Это их очередь, и место каждого в ней чего-то стоило. Фирмы дорого платят за скорость, чтобы оказаться в начале. Начало очереди исполняют те, кто перешагивает спред; хвост исполняется в основном прямо перед тем, как цена разворачивается против него.
Та же арифметика при продаже
Всё сказанное работает и в обратную сторону, с одной асимметрией, важной в плохие недели. Когда крупный держатель вынужден продавать, из-за маржин-колла или погашения паёв, покупатели знают, что продажа всё равно состоится. У них нет причин вставать у неё на пути. Биды редеют, и продавец уходит вниз по стакану дальше, чем покупатель того же объёма ушёл бы вверх. Вынужденные продавцы платят за то, что их вынудили, и цена, которую они получают, сделана в том числе ими самими.
Значит, стоимость портфеля на экране, количество, умноженное на последнюю цену, это деньги, которые крупный держатель получить не смог бы. Такой расчёт предполагает продажу по одной единице в рынок, который ничего не замечает. Для мелкого инвестора приблизительно верно. Для фонда, который владеет заметной долей того, что держит, этот разрыв один из крупнейших рисков, а экран его никогда не показывает.
Та часть, которую не видно
В стаканах есть и заявки, которые не показываются. Многие площадки разрешают айсберги: видна маленькая часть, которая по мере исполнения пополняется из скрытого запаса. Часть торговли идёт мимо публичных стаканов, в тёмных пулах и через дилеров, которые котируют приватно. Видимый стакан это нижняя граница ликвидности, а в плохой день ещё и оптимистичная, потому что показанные заявки можно снять быстрее, чем человек успеет кликнуть.
Так что крупный покупатель на самом деле спрашивает, какой будет цена, когда он закончит. Этого числа ещё нет, и его собственная заявка одно из того, что его определит.
На следующих четырёх полосах одна настоящая заявка, достаточно крупная, чтобы проверить стакан, и то, что стакан вокруг неё сделал.
Заявку уже выставили
- ВОПРОС
- Что одна крупная заявка делает со стаканом и во что она обходится тому, кто её отправил?
- МЕТОД
- Мы не выставляли заявку. Самую крупную сделку нашей замороженной секунды совершил кто-то другой, а мы восстановили её по своей записи: стакан до, сделка, стакан после.
- ДАТА
- 16 сен 2026 · с 07:24:03.530 до 07:24:04.537 UTC · Binance BTC/USDT
- ВЫБОРКА
- Одна агрегированная сделка, два снимка стакана на 20 уровней, 207 сделок Binance в окне.
- ОГРАНИЧЕНИЯ
- Мы не видим, кто её отправил, зачем и по какому тарифу платит комиссию. Агрегированный поток сделок Binance склеивает исполнения одной рыночной заявки по одной цене, поэтому одна сделка может состоять из нескольких исполнений.
- РЕЗУЛЬТАТ
- Она заплатила цену с экрана. Стакан вокруг неё не пережил секунды.
Binance, за 470 мс до секунды. Лучшее предложение $75 807,20 на 6,83704 BTC, на сумму $518 297. На стороне продаж видно двадцать уровней, всего на $585 236. Первые восемь:
| Цена | Предложено BTC | Сумма |
|---|---|---|
| 75 807,20 | 6,83704 | $518 297 |
| 75 807,21 | 0,00098 | $74 |
| 75 807,22 | 0,00014 | $11 |
| 75 808,10 | 0,00200 | $152 |
| 75 808,41 | 0,00014 | $11 |
| 75 808,42 | 0,01764 | $1 337 |
| 75 808,61 | 0,00007 | $5 |
| 75 808,80 | 0,00741 | $562 |
Заявку на покупку. Сторону мы выводим сами: сделка прошла по лучшему предложению, а не по лучшему биду. Мы не видим, была это рыночная заявка или лимитная с ценой, рассчитанной на немедленное исполнение, и не была ли она частью чего-то крупнее.
На +67 мс одна агрегированная сделка: 6,51994 BTC по $75 807,20, на $494 258. Крупнейшая отдельная сделка на всех пяти площадках за секунду.
Она уместилась в лучшее предложение из предыдущего снимка, 6,83704 BTC по этой цене, поэтому каждая единица прошла по цене с экрана. Одна эта сделка уровень не исчерпала: осталось бы 0,31710 BTC.
Проскальзывание относительно цены на экране: 0,00 б. п.
Комиссия: неизвестна. Binance публикует тарифы для рыночных заявок на споте: от 0,10% и ниже с ростом оборота и объёма на счёте. По базовой ставке эта заявка заплатила бы около $494; крупная фирма платит меньше. Какой тариф у этой фирмы, мы не знаем.
Влияние на рынок: см. 05.
Между снимком до и снимком на +537 мс лучшее предложение выросло на $36,81, примерно на 4,9 б. п. Видимых долларов на стороне продаж стало не $585 236, а $30,094: минус 95%.
В этом окне Binance провёл 207 сделок на 16,33 BTC, $1 237 816. Значит, наша заявка составила около 40% биткоина, купленного там за полсекунды, а остальное пришло после неё, пока Bybit, OKX и Gate тоже торговали выше.
| Стакан на момент | Лучший бид | Лучший аск | Видимая сторона продаж | 20-й уровень аска |
|---|---|---|---|---|
| −470 мс | 75 807,19 | 75 807,20 | $585 236 | 75 811,26 |
| +537 мс | 75 844,00 | 75 844,01 | $30 094 | 75 848,89 |
| +1 597 мс | 75 840,33 | 75 840,34 | $638 838 | 75 846,05 |
Какая часть истончения пришлась на эту заявку, какая на покупки после неё и какая на маркетмейкеров, которые убрали предложения, увидев покупки. Снимок стакана показывает, что в нём есть, но не показывает, почему что-то ушло.
Через секунду сторона продаж восстановилась, стала глубже прежнего и выше примерно на $33.
Кто был покупателем. Кто был продавцами: по этой цене могли стоять несколько маркетмейкеров. Была ли заявка первым куском более крупной. Сколько покупатель заплатил комиссии. Пряталось ли что-то за видимыми уровнями.
Цена на экране была честной для этой заявки и бесполезной как описание рынка через несколько сотен миллисекунд. Покупатель того же объёма, пришедший на +537 мс, увидел бы меньше десятой части долларов и не смог бы исполниться по видимому стакану вообще.
Наша заявка была бы либо слишком маленькой, чтобы чему-то научить, либо достаточно крупной, чтобы стать историей про нас. Рынок уже провёл этот эксперимент, с настоящим покупателем и настоящими деньгами, внутри секунды, которую мы заморозили до первого слова. Мы показываем его ровно так, как записали.
Одна вещь. Много цен.
Золото есть золото. Унция золота это 31,1035 грамма одного и того же элемента, где бы она ни лежала. И всё же в любое утро у унции золота найдётся дюжина цен, все опубликованные, все правильные, и ни одной одинаковой.
Есть лондонская цена, для металла в хранилищах лондонского рынка слитков. Есть цена золотого фьючерса в Нью-Йорке, за сто унций с поставкой в одобренное хранилище в названном месяце. Есть цена пая золотого фонда, монеты у дилера, токена в блокчейне и золота в Шанхае, в юанях за грамм. Естественная реакция увидеть здесь сплошной арбитраж: наверняка кто-то должен купить дешёвое и продать дорогое, пока цены не сойдутся.
Иногда кто-то так и делает. Но чаще им и не полагалось сходиться. Металл один и тот же; контракт вокруг него разный, а цена это всегда цена контракта.
Два токена, по унции каждый
Возьмём два токена, каждый из которых представляет одну тройскую унцию чистого золота. PAX Gold выпускает Paxos, которая утверждает, что за каждым токеном стоит унция золота стандарта London Good Delivery в закреплённом хранении. Tether Gold выпускает TG Commodities, компания, связанная с Tether, и утверждает, что за каждым токеном стоит унция в швейцарском хранилище. Когда мы проверили оба в одном и том же обновлении одного и того же ценового сервиса, они отличались на несколько долларов. Цифры на стр. 50, помеченные как другая секунда: мы замерили их через часы после замороженной секунды номера, а золотых токенов в нашей записи нет.
Тот же металл, тот же вес, разница в несколько долларов. Ни одно из чисел не ошибочно. Один токен это требование к компании, регулируемой в Нью-Йорке, которая держит золото в Лондоне. Другой это требование к другой компании, которая держит золото в Швейцарии. Разница в цене это взгляд рынка на разницу между этими требованиями плюс разница в том, кто и где торгует каждым токеном.
Что вы на самом деле покупаете
Любой инструмент, дающий вам золото, даёт заодно что-то ещё, и у каждой такой добавки есть цена. На стр. 49 они разложены. Время одна из них: фьючерс с поставкой в декабре стоит дороже сегодняшнего золота примерно на стоимость финансирования и хранения металла до тех пор, поэтому на нормальном рынке фьючерсы торгуются выше спота. Место другая: золото в лондонском хранилище стоит для ювелира в Мумбаи дороже, чем золото, которое надо туда везти, переплавлять в слитки другого размера и проводить через таможню.
Важно хранение. Обезличенное золото на лондонском счёте это требование к банку, который его держит; если банк разорится, вы кредитор. Закреплённое золото это конкретные слитки с номерами, и они ваши. Кредитный риск важен по той же причине, и ликвидность тоже: у самого торгуемого инструмента обычно самый узкий спред, и люди платят за возможность быстро выйти.
Важны расчёты. Спотовое золото в Лондоне рассчитывается через два рабочих дня после сделки. Токен рассчитывается в блокчейне за минуты, но обменять его на металл может занять дни и только от минимального объёма. Пай фонда рассчитывается как акция. А ещё в некоторых инструментах зашиты опции. Держатель фьючерса может выбрать поставку, а достаточно крупный держатель токена может выбрать погашение; мелкие держатели не могут, и отсутствие этого выбора часть того, за что они платят.
Фонд, который медленно владеет меньшим
Когда SPDR Gold Shares запустился в 2004 году, каждый пай представлял одну десятую унции. Фонд берёт 0,40% в год и платит эту комиссию, продавая понемногу золото. Значит, каждый год за каждым паем стоит чуть меньше металла, чем годом раньше. За один год разница невелика, за двадцать уже нет. В первый день пай фонда и десятая унции золота были одним и тем же, а с тех пор расходятся ровно так, как обещает проспект.
Золото с паспортом
Место способно само стать ценой. Шанхайская золотая биржа котирует золото в юанях, а Китай регулирует, сколько золота можно ввезти. Когда внутренний спрос разогревается, а импорт за ним не поспевает, шанхайское золото торгуется с
| Инструмент | Чем вы владеете | Его цена |
|---|---|---|
| Лондонский спот (loco London) | Обезличенный или закреплённый металл в лондонских хранилищах, T+2 | LBMA Gold Price, в 10:30 и 15:00 |
| Фьючерс на золото COMEX | 100 тройских унций, поставка в одобренные хранилища в заданном месяце | Расчётная цена биржи |
| SPDR Gold Shares | Пай фонда, обеспеченный закреплёнными лондонскими слитками, 0,40% в год, оплачиваются золотом | СЧА по вечернему LBMA Gold Price |
| Инвестиционная монета в одну унцию | Отчеканенная монета, дилер выкупает дешевле цены продажи | Котировка дилера сверх спота |
| PAX Gold | Токен на одну тройскую унцию чистого золота стандарта London Good Delivery, Paxos | $4 355,79 в 15:49 UTC |
| Tether Gold | Токен на одну тройскую унцию в швейцарском хранилище, TG Commodities | $4 351,16 в 15:49 UTC |
| Шанхайская золотая биржа | Юани за грамм, внутренний рынок, импорт под контролем | Может стоить дороже лондонского |
премией к лондонскому, пересчитанному по курсу, иногда с большой. Никакой арбитражёр не сотрёт её к обеду. Это цена границы.
Монеты у дилера стоят на другом конце. Инвестиционная монета в одну унцию продаётся дороже стоимости своего металла, потому что кто-то должен был её отчеканить, привезти, застраховать и держать в магазине, и потому что дилер выкупает её у вас дешевле, чем продаёт. Мелкие покупатели платят за то, что они мелкие.
У времени и в золоте есть цена
Разница между золотым фьючерсом и золотом сегодня обычно невелика и положительна, и у неё есть имя: стоимость владения. Тот, кто покупает металл сейчас и продаёт против него фьючерс, должен профинансировать покупку и оплатить хранение и страховку до поставки. Фьючерс оценён так, чтобы на этом не заработать почти ничего сверху. Когда ставки растут, разрыв между спотом и фьючерсом расширяется, потому что держать металл дороже. Когда он переворачивается и фьючерсы торгуются ниже спота, кто-то очень дорого платит за то, чтобы золото было у него сейчас, а не потом, и это уже новость.
У токена своя версия. PAX Gold и Tether Gold торгуются непрерывно, в том числе в выходные, когда лондонский рынок закрыт, поэтому два дня в неделю их цены оказываются в числе немногих живых цен золота в мире. И в эти же часы за ними нет рынка металла, против которого можно арбитражить. Их цены в выходные это мнение о понедельнике.
Не всякий разрыв это бесплатные деньги
Всё это не значит, что цены родственных инструментов расходятся куда хотят. Связи настоящие, и их поддерживают люди, которые этим зарабатывают. Если золотой фонд торгуется достаточно дороже стоимости своего металла, уполномоченные участники создают новые паи, поставляя золото, и продают их. Если фьючерс уходит слишком высоко над спотом плюс стоимость владения, кто-то покупает металл, продаёт фьючерс и поставляет. Разрывы схлопываются примерно до стоимости этих операций и дальше не идут.
Именно этот остаточный разрыв самое информативное число из всех. Это установленная рынком цена конкретных прав и трений, которые отличают одну унцию от другой.
Унция это унция. Контракты вокруг неё никогда не одинаковы, и цена вам об этом говорит, если читать, ценой чего она является.
День, когда рынок отменил сам себя
Сделка это самое твёрдое, что производит рынок. Две стороны договорились, цена напечатана, посередине встал клиринговый центр. Утром 8 марта 2022 года Лондонская биржа металлов решила, что примерно восьми часов таких сделок не было.
Контрактом был трёхмесячный никель, эталон LME для металла, который идёт в нержавеющую сталь и батареи. Хронология ниже собрана из уведомлений самой биржи, рабочего доклада американского Office of Financial Research, последовавшего решения Высокого суда и итогового уведомления британского FCA.
Разбег
Вторжение России в Украину 24 февраля подняло тревогу о поставках от одного из крупнейших производителей никеля в мире. Одновременно китайская Tsingshan Holding Group, крупный производитель нержавеющей стали и никеля, держала очень большую короткую позицию, по сообщениям, от 100 000 до 300 000 тонн, во многом вне биржи, через банки. Шорты теряют деньги, когда цены растут, и по мере роста обязаны вносить маржу.
По данным доклада OFR, трёхмесячный никель вырос примерно с $27 000 за тонну до $29 100 в пятницу 4 марта и до $50 300 на закрытии понедельника 7 марта. Собственный разбор LME позже описал движение 7 марта как почти впятеро большее, чем следующий по величине скачок никеля за двадцать лет. Маржин-коллы по коротким позициям исчислялись миллиардами долларов.
То утро
LME открывается в час ночи по Лондону, под азиатские торговые часы. Ранним утром вторника 8 марта цена примерно удвоилась снова, выше $100 000 за тонну: держатели коротких позиций покупали, чтобы их закрыть, а другие продавали в это движение. В 6:16 утра LME Clear согласилась заморозить маржинальные требования на уровне предыдущего закрытия. В 8:15 биржа приостановила торги никелем.
Около полудня она объявила, что отменит все сделки с никелем, заключённые 8 марта до приостановки. Оценки отменённого расходятся: от примерно 5 000 до 9 000 сделок и от $3,9 млрд до $12 млрд по объёму. Цена вернулась к закрытию 7 марта. Торги возобновились только 16 марта, с новыми дневными лимитами на движение цены.
| 24 фев | Россия начинает вторжение в Украину. |
| 4 мар | Закрытие $29 100. LME Clear поднимает начальную маржу по никелю на 12,5%. |
| 7 мар | Закрытие $50 300. Рекордные внутридневные маржин-коллы. |
| 8 мар 01:00 | Открывается азиатская сессия. |
| 8 мар, раннее утро | Цена удваивается и уходит выше $100 000. |
| 06:16 | LME Clear фиксирует маржу по закрытию 7 марта. |
| 08:15 | Торги никелем приостановлены. |
| ~12:00 | Все сделки 8 марта до остановки отменены. |
| 16 мар | Торги возобновляются с дневными ценовыми лимитами. |
| Ноя 2023 | Высокий суд отклоняет иски Elliott и Jane Street. |
| Мар 2025 | FCA штрафует LME на £9 245 900. |
Обоснование
Биржа доказывала, что рынок стал неупорядоченным, что цены больше не отражали спрос и предложение и что при таких ценах несколько клиринговых участников могли объявить дефолт, а это угрожало бы самому клиринговому центру. В докладе OFR описан собственный расчёт LME Clear в то утро: внутридневной маржин-колл на десятки миллиардов долларов.
Отмена сделок убрала убытки, которые привели бы к этим дефолтам. Заодно она убрала прибыль всех, кто был на другой стороне. Фирмы, продавшие никель тем утром по высоким ценам, в том числе хедж-фонд Elliott и торговая фирма Jane Street, лишились прибыльных сделок и оспорили решение в суде. В ноябре 2023 года Высокий суд отклонил их иски, сочтя, что биржа действовала в рамках своих полномочий.
В марте 2025 года FCA оштрафовал LME на £9 245 900 за то, что биржа не обеспечила упорядоченные торги в тот период. Это был первый штраф регулятора признанной инвестиционной бирже. Уведомление касалось систем и контроля биржи в дни до приостановки, а не самого решения об отмене.
Что изменилось потом
LME ввела дневные лимиты на движение цен по основным контрактам, стала собирать больше данных о внебиржевых позициях, связанных с её ценами, и потребовала от клиринговых участников хранить больше сведений о рисках их клиентов. Всё это целилось в то, что вскрыл эпизод: огромная позиция, в основном вне биржи, невидимая для неё, пока не сдвинула цену.
Вопрос
Занять сторону в споре с LME легко. Труднее вопрос о том, что этот эпизод говорит о цене. Восемь часов 8 марта никель торговался выше $80 000, а на короткое время и выше $100 000. Люди смотрели на эти числа, принимали по ним решения, а часть физических контрактов по всему миру привязана к ценам LME. Потом официальную запись переписали так, что цена того дня оказалась, по сути, вчерашней.
Сделки были. Цены были напечатаны. Правила биржи давали ей право решить, что они не считаются, а суд согласился, что правила именно это и значат. Значит, состоявшаяся сделка твёрдая, но условная. Её сила держится на своде правил, а в крайнем случае на суждении того, кто управляет рынком, о том, оставался ли рынок рынком.
На графике никеля за март 2022 года в официальной истории есть провал. На стр. 53 показано, что было в этом провале.
| мс | площадка | бид | аск | спред |
|---|---|---|---|---|
| +0 | bybit | 75 809,8 | 75 809,9 | 0,10 |
| +55 | bybit | 75 827,8 | 75 840,6 | 12,80 |
| +263 | bybit | 75 849,0 | 75 849,1 | 0,10 |
Ликвидность не видна, пока не исчезнет
На двух экранах одна и та же цена. Один рынок примет крупную заявку не поморщившись. Другой сдвинется на несколько процентов. И ни один экран не скажет вам, который перед вами.
В этом и сложность с ликвидностью. Для любого, кто торгует объёмом, это важнейшее свойство рынка, и у него нет тикера. Она живёт под показанной котировкой: в том, сколько предлагается на каждой цене за лучшей, как быстро эти предложения возвращаются после того, как их забрали, и сколько из них настоящие. Почти всё время её не видно, потому что её много. Видимой она становится в момент исчезновения.
Та же цена, другой рынок
В нашей записи есть чистый пример, с разницей в секунду на одной площадке. На 537-й миллисекунде секунды лучшее предложение биткоина на Binance было $75 844,01. На 1,597-й, сразу после конца секунды, $75 840,34. Разница между ними $3,67, половина базисного пункта, настолько мало, что мельком глядя на экран никто не заметит изменений.
А рынки под ними были совсем не рядом. На +537 мс двадцать видимых уровней на стороне продаж держали $30 094. На +1 597 мс $638 838, примерно в 21 раз больше.
Отправьте в оба одну и ту же заявку. Покупка на $25 000 в первом стакане задействовала бы 14 из двадцати уровней и заплатила бы 0,11 б. п. сверх экрана. Во втором она исполнилась бы по лучшему предложению. Покупку на $250 000 по первому стакану нельзя было бы оценить вовсе, а во втором она обошлась бы почти даром. Цена та же. Рынок другой.
Куда она делась
У тонкого стакана была причина. Он пришёлся на середину волны покупок, которая прокатилась по всем пяти площадкам после крупной заявки со стр. 44. Маркетмейкеры, стоявшие с объёмом, либо продали его, либо отодвинулись. Примерно через секунду они вернулись, по чуть более высоким ценам и глубже, чем были. В спокойный день этот цикл происходит постоянно и никто его не видит, потому что цена почти не движется.
Спреды рассказывают похожую историю. В начале секунды разрыв между лучшим бидом и лучшим аском был один цент на Binance и Coinbase и десять центов на Bybit, Gate и OKX. К концу секунды на Coinbase он стал $9,37, на Gate $3,60. На трёх других он не изменился. Никто об этом не объявлял. На двух площадках готовые действовать отступили, а цена осталась на экране, будто ничего не произошло.
Когда она уходит разом
Это были мелкие, обычные отступления, залатанные за секунду. Более крупные становятся теми моментами, которые история рынков помнит. 6 мая 2010 года американский рынок акций упал и восстановился примерно за полчаса, а часть акций торговалась по центу или по $100 000, когда формальные котировки-заглушки маркетмейкеров вдруг оказались единственными заявками в стакане. 15 января 2015 года, когда Швейцарский национальный банк перестал удерживать франк ниже 1,20 за евро, ликвидность в одной из самых торгуемых валютных пар мира пропала на минуты, а цены прыгнули на десятки процентов.
В обоих случаях показанная до события цена ничего не говорила о том, что вот-вот случится, потому что показанная цена описывает лучшее предложение и молчит о тех, что стоят за ним. Глубина, которая была на месте каждый день годами, не обещает ничего. Составляющие её заявки можно снять в любой момент, и снимают их вместе, потому что те, кто их ставит, реагируют на одну и ту же информацию в одно и то же время.
Почему маркетмейкеры уходят вместе
Уход маркетмейкеров с быстрого рынка легко счесть дезертирством. Изнутри это выглядит как арифметика. Маркетмейкер зарабатывает спред на сделках с теми, у кого нет особой информации, и теряет на сделках с теми, кто знает то, чего не знает он. На спокойном рынке первых больше. Когда цены начинают быстро двигаться, всё большая доля приходящих заявок идёт от
тех, кто реагирует на новость, которой он ещё не видел. Каждая оставленная в стакане котировка превращается в опцион, отданный даром.
Поэтому он расширяет спред, уменьшает объём или уходит. И так же поступает каждый другой маркетмейкер с похожей моделью на похожих данных в тот же момент. Никто по отдельности не обещал той ликвидности, что была здесь годами. Она была суммой множества отдельных решений остаться, и один и тот же сигнал разворачивает их все.
Поэтому она и возвращается. Первым маркетмейкерам, вернувшимся в тонкий стакан, хорошо платят широкими спредами за принятый риск. Внутри нашей замороженной секунды стакан Binance прошёл путь от тонкого до более глубокого, чем был вначале, примерно за секунду. В дни, которые помнит история рынков, тот же процесс занимал минуты, а иногда биржам приходилось останавливать торги, чтобы дать ему время.
Как читать то, чего не видно
Поэтому профессиональные трейдеры следят за тем, чего цена не показывает: сколько предлагается в пределах нескольких базисных пунктов от лучшей цены, как это меняется в течение дня, как быстро стакан восполняется после удара, насколько широки спреды по сравнению с их обычным диапазоном. Ничто из этого не прогноз. Каждое это способ спросить у рынка, какой вес выдержит его нынешняя цена.
Они знают и другое: самый опасный момент это не тонкий стакан, а толстый, который никто не проверял. На стр. 42 показана видимая сторона продаж Binance за минуту вокруг нашей секунды. За три секунды до неё в предложении было больше полутора миллионов долларов. Внутри секунды тридцать тысяч. О том и о другом показанная цена не предупреждала никак.
То же число с разницей в секунду. За вторым стояло во много раз больше денег, и экран об этом не сказал ни слова.
У цены есть вес
Прежде чем стать тикером, она была тяжёлой. Любая товарная цена на экране это цена того, что нужно было выкопать, выкачать или вырастить, а потом перевезти, сохранить, застраховать, профинансировать и сверить с письменной спецификацией, прежде чем кто-то согласится принять это в исполнение контракта.
Первые два акта номера не выходили из терминала. Там большинство людей и встречается с ценами, и там легко забыть, что фьючерс на нефть или медь это в конце цепочки обещание про грузовик, трубопровод или склад. Этот акт из терминала выходит.
Что описывает контракт
Откройте свод правил по товарному фьючерсу, и первое, что вы встретите, это описание предмета. Цена придёт позже. Контракт Нью-Йоркской товарной биржи на лёгкую малосернистую нефть это 1 000 американских баррелей, 42 000 галлонов нефти в определённых границах плотности и содержания серы, с поставкой в Кушинге, Оклахома. Пшеничный контракт Чикагской торговой палаты это 5 000 бушелей
| Предмет | Валюта | Масса | Спецификация |
|---|---|---|---|
| Сырая нефть WTI, NYMEX | 1 баррель = 42 галлона США = 158,987 л | от 130 до 134 кг на баррель | Контракт: 1 000 баррелей в Кушинге, плотность от 37 до 42 градусов API |
| Медь Катоды класса A, LME | один лот = 25 тонн | 25 000 кг на контракт | Только зарегистрированные марки, на складе, одобренном LME |
| Золото Слиток London Good Delivery | от 350 до 430 тройских унций чистого золота | от 10,9 до 13,4 кг чистого золота | Проба не ниже 995,0, аккредитованный аффинажный завод |
| Пшеница CBOT, мягкая красная озимая и другие | один контракт = 5 000 бушелей по 60 фунтов | 136,08 тонны на контракт | Поставка по складскому свидетельству на одобренных элеваторах |
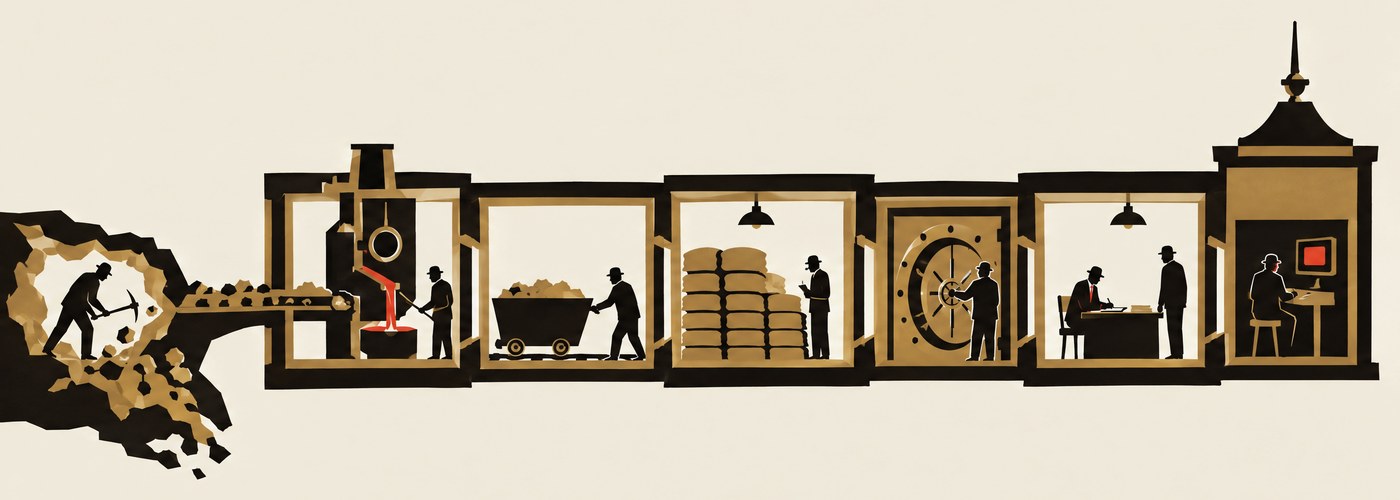 ЗемляПереработкаПеревозкаСкладФинансированиеКонтрактТерминал
названных сортов с поставкой по складскому свидетельству на одобренных элеваторах. Медный контракт Лондонской биржи металлов это 25 тонн катодов класса A зарегистрированных марок на складе, одобренном LME. Золотой слиток London Good Delivery должен содержать от 350 до 430 тройских унций чистого золота пробой не ниже 995 и быть выпущен аккредитованным аффинажным заводом.
Каждая такая подробность сужает то, ценой чего является цена. Нефть слишком тяжёлая, медь с незарегистрированного завода или золото с аффинажа, лишившегося аккредитации, остаются физическим предметом с настоящей стоимостью. Но по контракту их не поставить, и торгуются они по другому числу.
Что прибавляется по дороге
Проследите за баррелем от скважины в западном Техасе. Кто-то заплатил за бурение и подъём. Трубопроводная компания берёт тариф за доставку до хаба. В Кушинге терминал берёт помесячную плату за хранение в резервуаре. Пока нефть там стоит, ею кто-то владеет и заплатил за неё деньгами, у которых есть стоимость, поэтому к хранению добавляется и стоимость финансирования. Она застрахована. Когда она едет дальше на НПЗ, её измеряют, отбирают пробу и проверяют, и если она не дотягивает до спецификации, цену корректируют.
Цена на экране за поставку в хабе уже содержит почти все эти затраты, а разница между хабами по большей части и есть стоимость перемещения между ними. Спред между нефтью в Кушинге и нефтью на побережье Мексиканского залива значительную часть времени это цена пропускной способности трубы. Разница между медью на складе в Роттердаме и медью в Шанхае это цена фрахта, пошлин и времени. Тикер показывает одно число. Тело товара показывает, откуда это число взялось.
Когда тело напоминает о себе
Почти всегда эти затраты малы и устойчивы по сравнению с самим товаром, и финансовая цена идёт вместе с физической. Изредка тело заявляет о себе. Апрель 2020 года на стр. 23 один такой случай: хранилищ стало не хватать, и цена приёмки ушла ниже нуля. У меди бывает обратная беда. Когда биржевые складские запасы падают очень низко, шорты, обязанные поставить металл, конкурируют за остатки, и ближайший контракт может торговаться намного выше более дальних.
Золото прячет своё тело лучше многих. Оно настолько плотное, что годовая мировая добыча, около 3 600 тонн, поместилась бы в куб чуть меньше шести метров по ребру, и оно почти не расходуется, поэтому почти всё когда-либо добытое золото до сих пор существует. И всё же, когда в последние годы спрос на золото в Нью-Йорке в какие-то моменты обгонял лондонский, слитки приходилось перевозить через Атлантику самолётами и переплавлять в килограммовые, которые предпочитает нью-йоркский контракт, и какое-то время разрыв цен между двумя городами отражал мощности аффинажных заводов и грузовых отсеков.
Две нефти, одно слово
У мира есть две главные эталонные цены на нефть, и разница между ними почти целиком физическая. West Texas Intermediate поставляется в Кушинге, в середине континента. Её цена отражает стоимость доставки нефти к сухопутному хабу и от него, и когда
трубы из Кушинга заполнены, WTI может торговаться с большим дисконтом к нефти в других местах. Brent, эталон для большей части мировой морской нефти, опирается на партии, грузящиеся с терминалов в Северном море, и её цена отражает нефть, которая уже стоит у борта судна.
По качеству они похожи, и обе часто называют просто ценой нефти. Разрыв между ними за последние двадцать лет успел побывать премией для WTI, превратиться в дисконт больше двадцати долларов за баррель и почти вернуться обратно: американская добыча росла быстрее, чем строились трубы, а потом трубы догнали. С самой нефтью не изменилось ничего. Изменился водопровод.
Спецификация делает ту же работу тише. Более тяжёлую и более сернистую нефть труднее перерабатывать, поэтому она торгуется ниже эталонов на величину, которая зависит от того, сколько заводов способны её принять. Когда один крупный НПЗ, работающий на тяжёлой сернистой нефти, встаёт на ремонт, дисконт по этому сорту может расширяться неделями. На экране это выглядит как движение цены нефти. В резервуаре это была цена одного её сорта.
Бумага и металл
Большинство фьючерсов никогда не заканчивается поставкой. Их закрывают до экспирации, а физическая система стоит рядом как подстраховка, которая держит бумагу честной. Но именно подстраховка и делает бумагу чем-то значащим. Контракт, по которому поставка невозможна, был бы ставкой на число. Контракт, по которому поставка возможна, угрозой этой поставки привязан к складам, резервуарам и судам.
Тикер самая лёгкая вещь в цепочке. И узнаёт он о разрыве цепочки последним.
Корабль поперёк канала
23 марта 2021 года корабль развернуло поперёк. Ever Given, одно из крупнейших контейнерных судов на плаву, снесло с курса сильным ветром в южной части Суэцкого канала, и оно заклинилось по диагонали от берега до берега.
Шесть дней не проходило ничего. Земснаряды рыли у носа, буксиры тянули за корму. 29 марта судно сняли с мели. К тому моменту, по словам главы администрации Суэцкого канала, прохода ждали не меньше 369 судов: контейнеровозы, балкеры, нефтяные танкеры и газовозы. Отраслевая газета Lloyd's List оценивала, что затор задерживает товаров примерно на $9,6 млрд в день.
Эта картинка оказалась неотразимой, потому что сделала видимым то, что обычно невидимо. Значительная часть мировой торговли проходит через небольшое число узких мест, а цены вещей вдали от этих мест зависят от того, останутся ли они открытыми.
Что затор делает с ценой
Соблазнительно провести прямую от канала к магазинной полке. Настоящая цепочка медленнее и мягче. Затор сначала создаёт очередь. Очередь добавляет дни к рейсам, а часть судов выбирает обход вокруг мыса Доброй Надежды, и это ещё неделя или больше. Долгие рейсы связывают суда и контейнеры, а значит, флот способен предложить меньше провозной ёмкости, и это поднимает ставки фрахта на маршрутах, которые к каналу отношения не имеют. Грузы приходят с опозданием и пачками, а
порты на другом конце оказываются забиты через недели после того, как судно снялось с мели.
И только потом всё это доходит до цены товаров, причём настолько, насколько для товара важен фрахт. Для контейнера мебели фрахт это большая доля стоимости, для контейнера телефонов маленькая. Ритейлеры с запасами часть удара поглощают; те, у кого запасов нет, перекладывают его в цену или остаются без товара. Единого коэффициента переноса не существует, и тот, кто его называет, гадает.
Места поуже Суэца
Суэцкий затор длился шесть дней. Другие узкие места стояли куда дольше и показывали ту же механику яснее. С конца 2023 года нападения на суда у пролива Баб-эль-Мандеб в южной части Красного моря заставили большинство контейнерных линий отказаться от маршрута. Администрация Суэцкого канала сообщила о 13 213 проходах в 2024 году, примерно вдвое меньше, чем годом раньше. Суда пошли вокруг Африки. Канал был открыт. Маршрут закрыл риск, а цена этого риска проявилась в страховых премиях, времени рейса и ставках фрахта.
В 2023 году Панамский канал закрыла погода. Засуха понизила озеро Гатун, питающее шлюзы, и администрация канала урезала максимальную осадку судов и число проходов в сутки, с обычных 36 до 22 в худший момент. Проходов за 2024 финансовый год стало на 29% меньше. Судовладельцы боролись за дефицитные слоты на аукционах, и некоторые слоты уходили за миллионы долларов: цена прохода через шлюз.
Больше всего аналитиков тревожит Ормузский пролив. По оценке Управления энергетической информации США, в 2024 году через него шло около 20 млн баррелей нефти в сутки, примерно пятая часть мирового потребления, и трубопроводных альтернатив для большей части этого объёма почти нет. Его закрытие было бы не очередью. Это была бы дыра в мировом предложении, и любая цена нефти на любом экране пересчиталась бы под неё.
Цена объезда
Альтернатива узкому месту это обычно более длинный маршрут, а длина это цена, которую можно прочитать по карте. Судну между Восточной Азией и севером Европы обход вокруг мыса Доброй Надежды вместо Суэца добавляет примерно 3 500 морских миль и десять дней или больше. Эти дни стоят топлива, зарплаты экипажу и фрахтовой ставки судна, и они сокращают, сколько рейсов мировой флот успевает сделать за год. Поэтому ставки фрахта на маршрутах далеко от Красного моря выросли, когда суда начали его избегать.
Риск тоже оценивают, отдельно и явно. Суда, заходящие в район, который страховщики относят к зонам повышенного риска, платят за каждый рейс дополнительную военную премию, которую называют долей от стоимости корпуса. После начала нападений премии за проход по Красному морю выросли в разы. Для большого дорогого судна один проход мог обойтись в
| 23 мар | Затор | Ever Given садится на мель по диагонали поперёк канала |
| 24–28 мар | Очередь | Суда копятся у обоих входов; часть уходит вокруг мыса Доброй Надежды |
| 29 мар | Снят с мели | Ждут не меньше 369 судов, по данным администрации канала |
| Начало апр | Время в пути | Затор рассасывается; опоздавшие суда приходят пачками |
| Через недели | Фрахт | Задержки связывают суда и контейнеры на других маршрутах |
| Через месяцы | Запасы и цены | Часть затрат переходит в цены, неравномерно и не один к одному |
страховку, сопоставимую с экономией на топливе от короткого пути, и расчёт, который десятилетиями отправлял суда через Суэц, перевернулся.
Карты это цены
Карта на следующих двух полосах нарисована почти без границ, потому что политические линии здесь мало что объясняют. Важно, где сужается вода, что через неё идёт и сколько стоят альтернативы. Любое узкое место это, по сути, цена, которую рынок платит непрерывно и замечает, только когда она меняется: цена короткого пути по сравнению с длинным.
Ничего нового в этом нет. Купцы всегда оценивали маршруты: путь вокруг мыса вытеснил сухопутные пряные дороги, Суэцкий канал в 1869 году превратил путь вокруг мыса в объезд, а Панамский канал в 1914-м сделал то же с долгим плаванием вокруг Южной Америки. Ново то, насколько тонко эта цена котируется сейчас, по дням, по рейсам и по риску, и как быстро она доходит до экранов, которые никогда не слышали ни про какой пролив.
Судно стояло поперёк шесть дней. Ничто на его борту не изменилось в цене. Изменилось расстояние вокруг него.
| Узкое место | Что проходит | Если встанет | |
|---|---|---|---|
| 01 | Ормузский пролив | ~20 млн баррелей нефти в сутки в 2024 году, примерно пятая часть мирового потребления (EIA) | Мало обходных трубопроводов; цены на нефть пересчитываются везде |
| 02 | Малаккский пролив | Короткий морской путь из Индийского океана в Восточную Азию; одно из крупнейших нефтяных узких мест (EIA) | Обход через индонезийские проливы добавляет дни |
| 03 | Баб-эль-Мандеб | Южные ворота Красного моря и пути через Суэц | Нападения с конца 2023 года: суда огибают Африку, проходов через Суэц в 2024 году примерно вдвое меньше |
| 04 | Суэцкий канал | Контейнерная торговля Азии и Европы, танкеры, балкеры | Ever Given в 2021 году: шесть дней, 369 судов в очереди |
| Узкое место | Что проходит | Если встанет | |
|---|---|---|---|
| 05 | Панамский канал | Восточное побережье США и Азия, СПГ, зерно | Засуха 2023 года: суточные проходы сокращены с 36 до 22; в 2024 финансовом году проходов на 29% меньше |
| 06 | Турецкие проливы | Черноморское зерно и нефть в Средиземное море | У черноморских портов нет морской альтернативы |
| 07 | Мыс Доброй Надежды | Длинный путь в обход, а не узкое место: сама альтернатива | Загружен сильнее, когда закрыто Красное море |
| мс | площадка | последняя сделка | валюта |
|---|---|---|---|
| +135 | bybit | 75 843,20 | tether |
| +123 | okx | 75 837,10 | tether |
| +164 | coinbase | 75 741,87 | доллары |
Сколько стоит ожидание
Что бы вы предпочли: $100 сегодня или $100 через десять лет? Почти никто не задумывается. Интереснее другой вопрос: на сколько меньше $100 вы согласились бы получить сегодня, лишь бы не ждать, потому что ответ это цена, и она сидит почти в каждой другой цене этого номера.
Предпочесть деньги сейчас можно по трём причинам. Вы можете хотеть потратить их сейчас. Цены за это время могут вырасти, и на $100 потом купишь меньше. И обещание заплатить потом могут не сдержать. Поставьте к
этим трём причинам числа, и получится процентная ставка: цена времени.
Дисконтирование без жаргона
Если бы вы могли безопасно одолжить деньги под 4% годовых, $100 через десять лет стоят ровно столько, сколько нужно одолжить сегодня, чтобы в итоге получить $100: $67,56. При 2% это $82,03. При 8% это $46,32. Будущий платёж не изменился. Изменилась его сегодняшняя стоимость, потому что изменилась цена времени.
Этот расчёт называют дисконтированием, а полученную величину приведённой стоимостью. Ставка для него начинается с чего-то близкого к безрисковому, обычно с доходности гособлигаций подходящего срока, и к ней добавляется премия за всё, что делает конкретный платёж менее надёжным.
Почему важна дальность
Чем дальше платёж, тем сильнее его сегодняшняя стоимость зависит от ставки. $100 через год стоят $96,15 при 4% и $95,24 при 5%: разница меньше процента. $100 через тридцать лет стоят $30,83 при 4% и $23,14 при 5%, то есть на 25% меньше. Один процентный пункт, растянутый на тридцать лет, срезает четверть стоимости.
У облигационных трейдеров эта чувствительность называется дюрацией. Она объясняет, почему длинные облигации при росте ставок теряют больше коротких. Она же объясняет то, что кажется несвязанным: почему акции компаний, чья прибыль ожидается в основном далеко впереди, например молодых технологических фирм, при росте ставок падают сильнее, чем компании со стабильным денежным потоком сегодня.
Те же часы на других рынках
Недвижимость оценивают, дисконтируя арендные платежи. Когда требуемая инвесторами ставка растёт, стоимость того же здания с теми же арендаторами падает, хотя со зданием ничего не произошло. Пенсионное обязательство это поток будущих выплат, и сумма, которую фонд должен держать под него, зависит от ставки дисконтирования. Поэтому дефициты пенсионных фондов прыгают на огромные суммы без изменения числа пенсионеров.
Активы, которые ничего не платят, те же часы задевают с другой стороны. Золото не приносит процентов, поэтому держать его значит отказываться от процентов, которые могли бы заработать деньги. Когда безопасные ставки высоки, эта жертва больше. Та же логика применима, спорно и приблизительно, к биткоину.
Цена времени, за которой можно следить
Крипторынки построили необычно наглядную цену времени. Бессрочный фьючерс это контракт без экспирации, который должен следовать за спотовой ценой. Чтобы он держался рядом, биржа заставляет одну сторону платить другой каждые несколько часов: когда бессрочный торгуется выше индекса, держатели длинных позиций платят держателям коротких, и наоборот, если он торгуется ниже. Этот платёж называют ставкой финансирования.
| Ставка | $100 через 1 год | через 10 лет | через 30 лет |
|---|---|---|---|
| 2% | $98,04 | $82,03 | $55,21 |
| 4% | $96,15 | $67,56 | $30,83 |
| 5% | $95,24 | $61,39 | $23,14 |
| 6% | $94,34 | $55,84 | $17,41 |
| 8% | $92,59 | $46,32 | $9,94 |
По сути это процентная ставка по занятой экспозиции, которую рынок устанавливает каждые несколько часов и которая открыто публикуется. Когда многие хотят держать длинные позиции с плечом, ставка финансирования растёт, и цена заёмной экспозиции в биткоине идёт вверх. Когда энтузиазм уходит, она падает и может стать отрицательной. Трейдер кэш-энд-керри, который покупает спот и продаёт бессрочный, эту ставку собирает, и это подтягивает её обратно к стоимости денег в остальном мире.
Механизм тот же, что у ставки по банковскому депозиту или доходности госбумаг, только сжатый до часов и лишённый почти всех институтов. Не центробанки в одиночку спускают сверху цену времени. Везде, где один хочет что-то сейчас, а другой может подождать, появляется ставка.
Сдержанность
Здесь статьи про процентные ставки обычно заносит, и стоит быть осторожнее. Ставки входят почти в любую цену. Но они не причина каждого ценового движения. Множество активов росли при растущих ставках и падали при падающих, потому что другие входные величины, ожидаемые денежные потоки, риск, спрос и предложение самого актива, двигались сильнее. Центробанк задаёт одну короткую ставку. Всё остальное задают рынки, а премии поверх неё ходят по своим причинам.
Без перебора можно сказать вот что. В любой цене, описывающей требование к будущему, есть ставка, показывает её экран или нет. Когда ставка меняется, а больше ничего, цена измениться обязана. Почти всегда меняется и многое другое.
Отсюда одна практическая привычка. Когда цена сдвинулась, прежде чем объяснять это историей про сам актив, посмотрите, что в тот же день случилось с ценой времени. Если длинные ставки прыгнули, заметная часть движения всего, чья стоимость лежит далеко впереди, может быть просто переводом стрелок. Если ставки стояли на месте, объяснение придётся искать в другом месте.
Два одинаковых требования на $100, одно к оплате сегодня, другое в 2036 году. Поставьте их рядом, и разрыв между ними это цена десяти лет.
Доллар внутри всего
Фермер, выращивающий кофе во Вьетнаме, медный рудник в Чили и судоходная компания в Дании могут никогда не иметь дела с американцами. И всё равно многое из того, что они продают, оценивается, выставляется в счетах, финансируется или хеджируется в долларах США. Доллар сидит внутри огромного числа цен, которые к Соединённым Штатам отношения не имеют.
Никакого заговора и никакого некролога. Только водопровод: трубы, по которым деньги ходят между странами, и причина, по которой так много этих труб размечены в одной валюте.
Счета
Начнём с торговли. Эталоны нефти котируются в долларах, как и большинство металлов на мировом рынке и многие сельскохозяйственные товары. За пределами сырья экономисты МВФ и других институтов обнаружили, что доля доллара в счетах мировой торговли в несколько раз больше собственной доли США в этой торговле. Корейский экспортёр, продающий в Бразилию, очень часто выпишет счёт в долларах.
Этот выбор расползается. Если ваши продажи в долларах, удобно и занимать в долларах, потому что выручка совпадает с долгом. Если ваши поставщики выставляют счета в долларах, вы держите доллары, чтобы им заплатить. Каждое из этих решений разумно само по себе, а вместе они делают доллар значением по умолчанию.
Деньги, которыми рассчитываются за деньги
Валютный рынок крупнейший в мире по обороту. В обзоре Банка международных расчётов за 2022 год доллар был с одной из сторон в 88% всех сделок, а в обзоре 2025 года его доля оказалась чуть выше. Большинство пар из других валют торгуются через доллар, а не напрямую, потому что долларовые рынки глубже: часто дешевле поменять песо на доллары, а доллары на рэнды, чем искать того, кто хочет обменять песо на рэнды.
Центральные банки держат резервы преимущественно в долларах. По данным МВФ COFER, в третьем квартале 2025 года на доллар приходилось 56,9% распределённых официальных резервов: гораздо меньше, чем в начале века, и всё равно намного больше, чем на любую другую валюту.
Залоги и фондирование
Под торговлей и резервами лежит фондирование. Банки и компании за пределами США заняли триллионы долларов, а банки вне Америки держат долларовые активы, профинансированные короткими долларовыми займами. Казначейские бумаги США это предпочтительный залог для значительной части таких займов, в том числе на рынке репо, на котором построена SOFR из Акта I.
Последствия проявляются в плохие недели. Когда инвесторы по всему миру разом бегут в безопасность, им нужны доллары, а заёмщики вне США, которым доллары нужны, чтобы перезанять, обнаруживают, что их не достать или они дороги. В марте 2020 года Федеральная резервная система расширила круг стран, которым доступны валютные свопы, то есть возможность занимать доллары у ФРС под собственную валюту, именно чтобы снять это давление.
Новые рельсы, та же валюта
Крипторынки повторяют ту же схему. Крупнейшие стейблкоины, токены, задуманные как хранители устойчивой стоимости, почти все номинированы в долларах, и, как показала главная тема номера, четыре из пяти площадок в замороженной секунде оценивали биткоин в долларовом токене, а не в долларах. Трейдер в Азии, покупающий биткоин на этих площадках, слоем ниже принимает решение, оценённое в долларах.
Доллары, которые никогда не жили в Америке
Значительная часть мировых долларов хранится и выдаётся в кредит за пределами США. У этого рынка есть история. В 1950-е и 1960-е банки в Лондоне начали принимать вклады и выдавать кредиты в долларах, вне досягаемости американских банковских правил. Такие доллары за рубежом стали называть евродолларами, по европейским банкам, которые первыми их держали. К евро они отношения не имеют, его тогда ещё не было.
Эта офшорная долларовая система выросла в основной способ, которым остальной мир занимает эту валюту. LIBOR, ставка из Акта I, был ценой межбанковского займа именно таких офшорных долларов. Его замена, SOFR, это ставка займа внутри американского рынка казначейских бумаг. Переход от одной к другой это ещё и переход от цены, которую делали в Лондоне, к цене, которую делают в Нью-Йорке.
У офшорных долларов нет своего центробанка. Банк в Сеуле или Франкфурте, выдавший в кредит доллары, занятые на короткий срок, не может напечатать ещё, когда кредитование останавливается. Поэтому в худшие недели цена долларов за пределами США растёт быстрее, чем внутри, и поэтому валютные свопы ФРС значат многое далеко за пределами Америки.
Что водопровод значит и чего не значит
Наличие связи ничего не говорит о её силе. Курс доллара не двигает сырьевой товар в долларовом счёте один к одному; спрос и предложение самого товара двигают его тоже, часто куда сильнее. Развивающийся рынок с долларовыми долгами уязвимее к сильному доллару, чем рынок без них, ровно настолько, насколько это позволяют его выручка, резервы и политика. Водопровод показывает, куда может дойти давление. Он не говорит, сколько дойдёт.
Не говорит он и о том, надолго ли эта конструкция. Доли в резервах меняются медленно, десятилетиями; доля доллара упала с более чем 70% на рубеже веков до менее 60% сейчас, а его роль в торговле и фондировании почти не сдвинулась. Водопровод трудно заменить, потому что каждая труба связана со всеми остальными и потому что ценность общей валюты ровно в том, что ею уже пользуются все остальные.
Доллар напрямую задаёт очень мало цен. И удивительно большая часть мировых цен всё ещё течёт через него.
Цена, сделанная руками
До электронных торговых систем фьючерсные цены делали в ступенчатых восьмиугольных ямах: трейдеры кричали и показывали знаки. Ладонь к себе значила «покупаю», ладонь от себя «продаю». Пальцы показывали количество и цену.
Сделки наспех записывали на карточки и сверяли потом, а цены вывешивали сотрудники биржи, следившие за толпой. Ступенька, на которой ты стоял, была информацией: чем ближе к центру, тем ближе к потоку. CME закрыла большинство своих фьючерсных ям в июле 2015 года.
В ПШЕНИЧНОЙ ЯМЕ ЧИКАГСКОЙ ТОРГОВОЙ ПАЛАТЫ, 1920 · Библиотека Конгресса, общественное достояние (LCCN 2013646364) · фотография, тонированная под страницу. Следующая полоса возвращается к экрану.
Мы спросили цену
- ВОПРОС
- Если спросить цену одного биткоина, сколько будет ответов?
- МЕТОД
- Девять публичных адресов запрошены параллельно с одного сервера. Мы записали время отправки и получения, само число и собственную метку времени сервиса, если она была. Без повторов и без правок.
- ДАТА
- 2026-09-16 15:38:52.188 UTC. Это другая секунда, не та, на которой построен номер: ценовые сервисы нельзя спросить о прошлом.
- ВЫБОРКА
- По одному запросу. Выбраны за то, что они публичные, бесплатные и документированные, а не за репрезентативность.
- ОГРАНИЧЕНИЯ
- Только один момент; другая секунда дала бы другие числа. Возраст ответа без метки времени определить нельзя.
- РЕЗУЛЬТАТ
- Девять разных чисел, которые объясняются определениями, валютами и возрастом, а не ошибками.
| Сервис | Что вернул | Валюта | Ответ | Возраст | Туда и обратно |
|---|---|---|---|---|---|
| Coinbase Спотовая цена площадки | собственная спотовая цена Coinbase для BTC-USD | USD | $75 666,93 | без метки | 60 мс |
| Gemini Последняя сделка | последняя сделка на Gemini BTC/USD | USD | $75 678,67 | 52,6 s | 425 мс |
| Bitstamp Последняя сделка | последняя сделка на Bitstamp BTC/USD | USD | $75 689,03 | 0,2 s | 29 мс |
| Индекс OKX Индекс | индекс BTC-USD от OKX по входящим в него биржам | USD | $75 690,80 | 0,4 s | 309 мс |
| Kraken Последняя сделка | последняя сделка в стакане Kraken XBT/USD | USD | $75 691,00 | без метки | 47 мс |
| Индекс Deribit Индекс | индекс btc_usd от Deribit по входящим в него биржам | USD | $75 691,93 | 0,0 s | 45 мс |
| CoinGecko Агрегатор | сводная цена по множеству бирж, обновляется периодически | USD | $75 694,00 | 112,2 s | 54 мс |
| Binance Скользящее среднее | средняя цена сделок за последние пять минут, BTC/USDT | USDT | $75 719,44 | 0,2 s | 253 мс |
| Индекс Bybit Индекс | индексная цена Bybit для бессрочного контракта BTCUSDT | USDT | $75 742,70 | 0,1 s | 194 мс |
16 сентября в 15:38:52.188 UTC мы задали девяти публичным ценовым сервисам один и тот же вопрос в один и тот же момент: сколько стоит один биткоин? Все запросы ушли с нашего сервера с разницей в несколько миллисекунд. Ответили все девять. Ни одно число не совпало с другим.
Ответы разошлись от $75 666,93 до $75 742,70, то есть на $75,77, примерно на 10 базисных пунктов, по одному активу, на один вопрос, в одну и ту же секунду. Это была не та секунда, на которой построен остальной номер: ценовые сервисы нельзя спросить о прошлом, поэтому мы спросили их о собственном настоящем, и на каждой полосе с этими ответами стоит штамп той, другой секунды.
Ни один из них не ошибается. Каждый ответил на чуть другой вопрос и в своей документации говорит, на какой именно. Разброс это видимая разница между определениями.
Девять вопросов, которые звучат как один
Три сервиса, Kraken, Bitstamp и Gemini, вернули последнюю сделку в собственном стакане: цену, по которой у них кто-то последним купил или продал, каким бы мелким ни был объём и как бы давно это ни было. Coinbase вернул собственную спотовую цену своего долларового рынка. OKX, Deribit и Bybit вернули индексы, каждый собран из корзины других бирж по своим правилам, ровно такое число, какое разбирала стр. 19. CoinGecko вернул сводную цену по очень большому числу площадок.
Binance вернул ещё одно, третье: среднюю цену сделок за предыдущие пять минут, в тезерах. Он ответил на вопрос о недавнем прошлом, а не о настоящем, и в другой валюте. Индекс Bybit тоже был в тезерах. Два самых высоких ответа в нашей выборке оказались как раз теми двумя, что номинированы в тезерах, а это ровно то, что предсказала бы стр. 12.
Возраст
Некоторые сервисы помечают ответ временем, когда число было сделано. Почти все эти метки отставали на доли секунды. У CoinGecko метка была старше на 112 секунд, когда ответ дошёл до нас. Сервис не сломался; он обновляется по расписанию, а между обновлениями держится последнее число, ровно как котировка на притихшей площадке. Три сервиса метки времени не дали вовсе, поэтому насколько старыми были их числа, мы сказать не можем. Можем только сказать, когда их получили.
Какой из них был правильным?
Каждый, для своей задачи. Трейдеру на Kraken нужен стакан Kraken. Фьючерсной бирже, которая решает, ликвидировать ли кого-то, нужен индекс, который не сдвинет одна площадка. Бухгалтеру нужен документированный источник на документированный момент. Ошибка в вере, что под этими девятью числами было десятое, которое и есть цена. Если машины, глядя на самый ликвидный предмет своего рода, расходятся на десятки долларов, никого не должно удивлять, что люди, оценивающие картину, дом или подержанную машину, расходятся куда сильнее.
Мы спросили девять раз и получили девять ответов. Мы показываем все девять, с их определениями, возрастом и валютами, и не усредняем их.
Кто-то что-то знает
Посмотрите на шесть линий на стр. 92, прежде чем читать дальше. На каждой три дня цены, снятой каждые несколько минут. Одна из них это биткоин с 13 по 15 сентября по нашему собственному оракулу. Остальные пять сделал компьютер, подбрасывая монетку: каждый шаг вверх или вниз случаен, а размер шага подогнан под настоящий ряд. Попробуйте угадать настоящую.
Большинство не может, а те, кто может, обычно не могут объяснить почему. На каждой линии есть тренды, развороты, полки, где она отдыхала, всплески, похожие на новости. У случайных всё это тоже есть. И не может не быть: именно так выглядит случайность, если её нарисовать.
Мы видим лица в облаках
У человеческой привычки находить осмысленные узоры в шуме есть название, апофения, а на рынках у неё длинный бумажный след. В 1959 году статистик Гарри Робертс опубликовал в Journal of Finance короткую статью, показав, что ряды, построенные из
случайных чисел, дают те же фигуры «голова и плечи» и уровни поддержки, которые чтецы графиков продавали как сигналы. Никого статья не остановила. Узоры слишком убедительны, чтобы отказываться от них из-за того, что статистик сгенерировал несколько штук.
Наука о сериях скромнее, чем хотелось бы обеим сторонам спора. В 1985 году Томас Гилович, Роберт Валлоне и Амос Тверски разобрали броски в баскетболе и заключили, что «горячая рука», вера в то, что попавший несколько раз подряд игрок скорее попадёт и в следующий, это иллюзия. Через три десятилетия Джошуа Миллер и Адам Санхурхо показали, что в исходном методе была тонкая статистическая смещённость и что после поправки данные всё-таки говорят о скромной «горячей руке». Серии не всегда настоящие и не всегда мнимые, а внимательные специалисты тридцать лет читали их неверно, причём в обе стороны.
Иногда кто-то и правда знает
Ощущение, что движение что-то значит, вовсе не глупо. Иногда оно в точности верно. На рынках есть люди, которые знают больше других: о компании, о крупной заявке, которая вот-вот придёт, о решении регулятора. Экономисты моделируют это прямо. В модели Альберта Кайла 1985 года информированный трейдер прячет свои покупки внутри обычного шумного потока, а маркетмейкер, неспособный отличить информированные заявки, немного двигает цену против всех.
Именно это стр. 55 этого номера показывает с другой стороны. Через девятнадцать миллисекунд после всплеска покупок на Bybit спред там ушёл с десяти центов до $12,80. Тот, кто котировал, не знал, знает ли покупатель что-то особенное. И вёл себя так, будто знает. Маркетмейкеру не нужно вычислить информированного трейдера. Ему нужно лишь оценить саму возможность, и эта возможность сидит в каждом спреде, который вы перешагиваете.
Обычно кто-то действительно что-то знает. Беда в том, что по одной цене нельзя понять, какие движения несут информацию, а какие это монетка, четыре раза подряд упавшая орлом.
Сначала история, потом поток, потом цена
Чаще всего цену двигает история. Экономист Роберт Шиллер доказывал, что нарративы расходятся по населению примерно как эпидемии и что их распространение меняет то, как люди поступают с деньгами. История становится потоком, когда по ней начинает действовать достаточно людей. Поток становится ценой, когда на другой стороне стакана не хватает объёма.
В январе 2021 года история про сильно зашорченного продавца видеоигр разошлась по онлайн-форуму. Акции GameStop, начавшие месяц ниже $20, 28 января доходили до $483. Тем утром несколько розничных брокеров запретили клиентам покупать дальше. За считаные дни цена упала больше чем вдвое. С магазинами компании за эти
недели не произошло ничего. Произошло с историей, потоком и стаканом.
Число, которое вы увидели первым
Узоры это одна ловушка. Цена, которую мы уже знаем, вторая. В эксперименте 1974 года Амос Тверски и Даниэль Канеман крутили перед испытуемыми колесо фортуны, подстроенное так, чтобы останавливаться на 10 или на 65, а потом спрашивали, какая доля африканских стран состоит в ООН. Колесо не имело к вопросу никакого отношения. Те, кто видел 10, давали медианный ответ 25%. Те, кто видел 65, отвечали 45.
Рынки полны таких колёс. Цена, по которой вы купили, прошлогодний максимум, круглое число на экране: каждое тянет следующее суждение к себе. В 1998 году Терренс Один проследил около 10 000 счетов у дисконтного брокера и обнаружил, что инвесторы куда охотнее продавали подорожавшие с момента покупки бумаги, чем подешевевшие. Проданные победители за следующий год обогнали оставленных проигравших на 3,4 процентного пункта. Цена покупки была информацией об инвесторе. Он принимал её за информацию об акции.
Стр. 11 задаёт каждому числу пять вопросов, и один из них про возраст. Цена в вашей голове самое старое число в комнате и единственное, которое ощущается своим.
Во что обходятся узоры
Действовать по узорам дорого, и эту дороговизну легко измерить. Изучив больше 66 000 американских брокерских домохозяйств с 1991 по 1996 год, Брэд Барбер и Терренс Один обнаружили, что пятая часть, торговавшая активнее всех, зарабатывала в среднем 11,4% годовых чистыми, тогда как рынок давал 17,9. Не все их сделки были ошибочными. Их было много, и каждая платила спред и комиссию, ровно та же арифметика, что и на стр. 40 этого номера для маленькой заявки в тонком стакане.
Перестать видеть узоры невозможно. Защита в том, чтобы перед тем, как по узору действовать, спросить себя, как он выглядел бы, будь он шумом, и помнить, что стр. 92 и есть ответ на этот вопрос.
Цена это место, где истории встречаются с деньгами. График фиксирует встречу. Он её не объясняет.
| мс | площадка | бид | аск | BTC по аску | сумма |
|---|---|---|---|---|---|
| +671 | coinbase | 75 770,82 | 75 778,04 | 0,000015 | $1,14 |
Цена одной жизни
Любое правительство, решающее, строить ли более безопасную дорогу, ужесточать ли норму по загрязнению воздуха или требовать ли новый тип тормозов, должно сравнить затраты в деньгах с пользой, измеренной в предотвращённых смертях. Чтобы их сравнить, ему нужно число.
В США это число называют стоимостью статистической жизни. Указания Министерства транспорта задали её на уровне $13,2 млн для расчётов в долларах 2023 года и $13,7 млн на 2024 год. У Агентства по охране окружающей среды своя величина, которую пересчитывают на инфляцию и рост доходов. Другие страны используют другие числа и другие названия. Британский Минтранс говорит о стоимости предотвращения гибели.
Само выражение провоцирует недопонимание, которое стоит разобрать медленно. Никто не оценивает жизнь конкретного человека. Ни одно ведомство не считает, что человека можно купить за $13,7 млн или что жизнь стоит именно столько и ни долларом больше. Это число не относится ни к одному опознаваемому человеку вообще.
Что на самом деле измеряет это число
Начните с малых рисков. Допустим, некое регулирование снижает годовой риск погибнуть в определённом виде аварии на одну стотысячную для каждого из миллиона человек. Никто не знает, кто именно погиб бы. На весь миллион ожидается, что регулирование предотвратит 10 смертей в год. Это и есть статистические жизни.
Теперь спросите, сколько люди готовы платить за небольшое снижение собственного риска смерти. Экономисты оценивают это по надбавкам, которые работники соглашаются брать за более опасную работу, по тому, сколько люди доплачивают за более безопасные товары, и по опросам. Если в среднем человек готов платить около $137 в год, чтобы снизить свой годовой риск на одну стотысячную, то миллион человек вместе заплатят $137 млн за изменение, которое спасает десять статистических жизней. Разделите одно на другое, и получится $13,7 млн на статистическую жизнь.
Вот и вся конструкция. Стоимость статистической жизни это способ сложить оценки множества людей крошечных изменений
| Затронуто людей | 1 000 000 человек |
| Снижение годового риска смерти для каждого | 1 на 100 000 |
| Ожидаемо предотвращённых смертей в год | 1 000 000 × 1/100,000 = 10 |
| Готовность платить за это снижение, на человека | $137 в год |
| Совокупная готовность платить | 1 000 000 × $137 = $137 000 000 |
| На одну статистическую жизнь | $137 000 000 / 10 = $13 700 000 |
| Правило | Затраты | Ожидаемая польза | Цена одной спасённой жизни | Проверка |
|---|---|---|---|---|
| Правило безопасности A | $60 млн в год | 8 статистических жизней в год | $7,5 млн на спасённую жизнь | проходит при $13,7 млн |
| Правило безопасности B | $400 млн в год | 12 статистических жизней в год | $33,3 млн на спасённую жизнь | не проходит при $13,7 млн |
риска. Это цена риска, выраженная в расчёте на одну ожидаемую смерть и нужная для того, чтобы пользу, измеренную в безопасности, можно было поставить рядом с затратами, измеренными в деньгах.
Зачем оно нужно
Отказ от числа не отменяет сравнения. Любое решение потратить или не потратить на безопасность делает это сравнение неявно. У правила, которое стоит $500 млн и, как ожидается, предотвращает одну смерть в год двадцать лет подряд, есть подразумеваемая стоимость статистической жизни, записал её кто-нибудь или нет. Записанная, она делает сравнение единообразным между ведомствами и видимым для общества, которое может с ней спорить.
И с ней спорят, причём всерьёз. Должно ли число различаться по доходу, возрасту или стране? Американские ведомства обычно применяют одну величину ко всем как раз затем, чтобы не оценивать снижение риска для более бедного или пожилого человека дешевле. Международные сравнения с поправкой на доход дают для бедных стран числа ниже, и как мера готовности платить это защитимо, а как утверждение о людях неуютно.
Правило, которое не прошло проверку
В 2002 году двухлетний Кэмерон Гулбрансен погиб, когда отец сдавал назад на семейной машине во дворе и не увидел его. В 2008 году Конгресс принял закон его имени, который предписал Министерству транспорта улучшить обзор назад. Правило, опубликованное в 2014 году, требовало камер заднего вида на новых лёгких автомобилях с мая 2018 года. Собственный анализ ведомства оценил эффект самого правила в 13–15 предотвращённых смертей в год при чистых затратах от $15,9 млн до $26,3 млн на каждую эквивалентную спасённую жизнь: заметно выше стоимости статистической жизни, которой оно тогда пользовалось. А когда камеры будут на всех машинах на дорогах, ведомство ожидало 58–69 спасённых жизней в год. Правило приняли, потому что этого потребовал Конгресс. Разрыв был записан, опубликован и выбран открыто.
Величины различаются и между ведомствами, и между странами. Британская транспортная методика использует цифру в фунтах, гораздо меньшую американской в долларах. Ничего скандального в разбросе нет. Тот же разброс номер обнаружил у девяти ценовых сервисов, отвечавших на один вопрос: разные определения, разные исходные данные, разные задачи.
Граница номера
Дальше идею цены тянуть уже некуда. Стоимость статистической жизни сконструирована, как индекс. Она оспаривается, как индикатор. Она зависит от того, кого и как спросили, как оценка недвижимости. И по ней решают настоящие вещи, как по марк-цене. Всё, что номер сказал о ценах, относится и к ней.
Не относится только обмен. Никто не может ни продать статистическую жизнь, ни купить её. Число существует потому, что решения приходится принимать, а деньги приходится сравнивать с чем-то, что деньгами не является. Это цена во всех смыслах, кроме того, который большинство людей и имеет в виду.
Это число никогда не было про одного человека. Оно про всех сразу, понемногу.
Последняя сделка
Число наверху этой полосы было на нашем экране в 07:24:04 16 сентября, в ту самую секунду, на которой построен весь номер. Это лучший бид по биткоину на Kraken в том виде, в каком его записал наш сборщик: $76 007,30 на 0,0537 биткоина.
Он был на $256 выше собственного лучшего предложения Kraken в тот же момент, а в работающем стакане это невозможно: покупатель, готовый платить больше, чем просит продавец, просто заключил бы с ним сделку. Последняя сделка на этом уровне прошла в 07:06:00, восемнадцатью минутами раньше. И он оставался на вершине нашей записи стакана Kraken 56 минут.
Площадка не ошиблась. Ошиблись мы. Наш сборщик подписался на десять верхних уровней стакана Kraken. Когда уровень выходил из этого окна, Kraken переставал присылать по нему обновления, а наш код удалял уровень только по сообщению о нулевом объёме и потому держал его вечно. Мы нашли ошибку, пока готовили номер, исправили в тот же день и исключили Kraken из всех таблиц. Но призрачный бид идеальный экспонат для этой статьи: он выглядел в точности как цена.
Это всё ещё цена?
Любая показанная цена это утверждение о прошлом. На ликвидном рынке прошлому миллисекунды, и утверждение почти верно и для настоящего. С возрастом то же число значит всё меньше. Неверным оно становится не разом. Оно распадается.
Последняя сделка секунду назад говорит, где вы могли бы торговать сейчас. Час назад говорит, где рынок был. Месяц назад говорит, сколько кто-то когда-то заплатил. Пять лет назад, по инструменту, который с тех пор не торговался, она говорит об истории, но не о стоимости.
Экраны об этом почти не сообщают. Большинство показывает число без возраста, тем же шрифтом и цветом, свежее оно или ему годы.
Как цены черствеют
Остановка торгов это будничный случай. Биржа прекращает торги акцией до выхода новости, и последняя цена висит на экранах, пока торги не возобновятся.
| Сделка | Говорит, где можно торговать сейчас и в каком объёме |
| Секунды | Почти исполнимо на ликвидной площадке; наша замороженная секунда живёт здесь |
| Минуты | Где был рынок; наш призрачный бид на Kraken, устаревший на 18 минут |
| Дни | Приостановленные акции, закрытые рынки: Москва, с 28 февраля по 24 марта 2022 года |
| Месяцы | Частные активы, снятые с торгов инструменты, токены, чьи площадки закрылись |
Возобновиться они могут далеко. Биржевые предохранители делают то же с целыми рынками на минуты.
Закрытые рынки случай покрупнее. После вторжения России в Украину в феврале 2022 года Московская биржа держала рынок акций закрытым с 28 февраля по 24 марта, а Лондонская фондовая биржа в начале марта приостановила торги депозитарными расписками многих российских компаний. Неделями их последние цены оставались на экранах, в расчётах индексов и в оценках фондов, описывая рынок, которого для инвестора не существовало.
Делистинг оставляет последнюю цену навсегда. Компания, ушедшая с биржи, закрытый фонд, токен, чьи площадки закрылись: у каждого есть финальная сделка, которая останется в базах данных навечно, безупречно точная как история.
Частные активы живут в этом состоянии постоянно. Фонд прямых инвестиций отчитывается о стоимости неторгуемых компаний обычно раз в квартал и с задержкой, опираясь на оценки, сопоставимые публичные компании и недавние раунды. Его отчётная стоимость может оставаться спокойной во время рыночного падения, которое те же компании на бирже переоценило бы за считаные дни.
Тихая версия
Большинство устаревших цен не драматичны. Облигацию, торгующуюся несколько раз в месяц, каждый день оценивает ценовой сервис по котировкам и моделям. Фонд недвижимости переоценивает здания раз в квартал. Акции маленькой компании торгуются несколько сотен раз в день, и её последняя цена на закрытии может быть от сделки на несколько бумаг часом раньше. Каждое из этих чисел разумно. И каждое тихо остаётся утверждением о том, что было какое-то время назад, записанным в настоящем времени.
Опасность появляется, когда их складывают. Портфель с ликвидным индексным фондом и неликвидным частным показывает итог, где цена этой минуты сложена с ценой прошлого квартала. На падающем рынке итог выглядит устойчивее всего, что внутри него.
Что спрашивать у любого числа
Защита проста и почти никем не используется. У любой цены спросите, сколько ей лет. Спросите, когда инструмент торговался в последний раз и каким объёмом. Спросите, открыт ли рынок, откуда она пришла. Спросите, присылает ли источник обновления или число просто всё ещё висит, а это, как показал наш сборщик, выглядит одинаково.
Наш призрачный бид был настоящим числом, корректно сохранённым и честно показанным. Просто он перестал быть ценой за 56 минут до того, как мы это заметили, и на экране об этом не было ни слова.
Номер потратил сотню полос на то, чтобы показать: цены несовершенны. Они опаздывают. Они зависят от объёма, валюты и площадки. Их могут конструировать комитеты, замораживать ошибки в коде, отменять биржи, а показывать их могут долго после того, как они перестали что-либо значить. Всё это правда. И ничто из этого не задевает главной причины, по которой мы вообще пользуемся ценами.
В 1945 году Фридрих Хайек заметил, что знание, нужное для управления экономикой, не лежит ни в одном месте. Оно рассеяно между миллионами людей как знание частных обстоятельств: что этот склад почти пуст, что этот урожай выглядит скверно, что это судно опоздает, что этот покупатель вот-вот уйдёт. Собрать его невозможно. Многое из него даже нельзя записать. Цена это способ им всё равно воспользоваться. Когда фермер, видевший дожди, придерживает зерно, цена растёт для пекаря, который дождей не видел, и пекарь начинает экономить, так и не узнав почему.
Альтернатива ценам это не безупречные числа. Это истории и комитеты. История это рассказ одного человека о том, что важно, каким бы осведомлённым он ни был, и обычно он ошибается в чём-то, о чём не догадался спросить. Комитет собирает больше взглядов, медленно и через того, кто его ведёт. В двадцатом веке поставили большой эксперимент по замене цен планами, и постоянная жалоба плановиков была в том, что они не могут выяснить, сколько что на самом деле стоит.
Рынки не мудры, а трейдеры не особенно умны. Утверждение уже и от него труднее увернуться: люди, у которых на кону деньги, действуя каждый по своему знанию, производят число, вобравшее больше известного, чем любой другой найденный нами способ. Поэтому так редки
прогнозисты, которые стабильно обыгрывают рыночные цены, и поэтому рынки предсказаний часто не уступали экспертным панелям, а то и обыгрывали их.
Изъяны, описанные в номере, это по большей части изъяны, которые рынки вскрывают в себе сами. Разброс между пятью площадками составил девять базисных пунктов и непрерывно правился арбитражем. LIBOR провалился потому, что не был рыночной ценой, и его заменили рыночной. Эпизод с никелем был, среди прочего, сообщением рынка невероятной силы о том, что очень большую короткую позицию невозможно исполнить поставкой. Устаревшая последняя сделка это проблема ровно потому, что рынка, который её обновил бы, нет.
Справедливо требовать, чтобы у каждой цены были определение, возраст и объём. Ошибочно переходить отсюда к мысли, что цены это просто одна из историй. Истории рассказывать дёшево. Цены дорого двигать, потому что тому, кто их двигает, ошибка стоит денег. Именно эта стоимость и есть причина, по которой числу стоит доверять больше, чем нарративу вокруг него.
И несовершенство цен не рекомендует никакой конкретной замены. Честная альтернатива шумной рыночной цене это не чистое число. Это число со спрятанным шумом: оценка, которая не двигается, потому что никто не спросил заново, или модельная отметка, гладкая потому, что гладка модель. Цена, которая скачет в плохой день, делает свою работу. Оценка, которая в тот же день остаётся спокойной, не мудра. Она опаздывает.
Цены несовершенны, контекстуальны и сконструированы. И всё равно они знают больше, чем мы.
| мс | площадка | цена | BTC |
|---|---|---|---|
| +893 | binance | 75 844,00 | 0,02000 |
| +990 | gate | 75 840,40 | 0,03242 |
Всё вокруг него сдвинулось.
Эта страница уже устарела.
Отсканируйте, чтобы узнать цену сейчас.print.slyce.xyz/ru/issue-01/now/
Источники
Замороженная секунда
Наша запись публичных потоков котировок, сделок и стаканов и наш собственный журнал справочных цен. Время получения, а не время площадки. Все файлы, стоящие за графиками, лежат в разделе данных.
01 Что такое цена?
Наша запись, как выше. Условия погашения тезера: Tether Limited. Валюты пар: документация API площадок.
02 Цена, по которой никто не купил
Наша запись. Проспект SPDR Gold Trust (СЧА по вечернему LBMA Gold Price). CF Benchmarks, методика CME CF Bitcoin Reference Rate.
03 Ниже нуля
Промежуточный отчёт сотрудников CFTC о торгах фьючерсами на нефть WTI на NYMEX 20 апреля 2020 года и в окрестные дни (ноябрь 2020). Bundesnetzagentur / SMARD, часы с отрицательными ценами в 2023 и 2024 годах. История ключевых ставок ЕЦБ и Банка Японии.
04 Кому принадлежит число?
Методика LIBOR от ICE Benchmark Administration. Соглашения FSA, CFTC и Минюста США с Barclays, 27 июня 2012. Доклад Уитли, сентябрь 2012. FCA о прекращении долларовой панели LIBOR, 2023. Второй доклад ARRC (2018). Федеральный резервный банк Нью-Йорка, документация по справочным ставкам. LBMA и IBA, запуск LBMA Gold Price, 20 марта 2015. Итоговое уведомление FCA в адрес Barclays Bank plc, май 2014. Методика S&P Dow Jones Indices. US v. Eisenberg, Южный округ Нью-Йорка.
Архив 01
Фотографии: уборка торгового зала фондовой биржи, 1908 (LCCN 2013646362); Брод-стрит и уличные брокеры, Нью-Йорк, 1916 (LCCN 97517304). Библиотека Конгресса, общественное достояние, через Wikimedia Commons. Тонированы.
05 Цену сдвинули вы
Наша запись, снимки стакана Binance на 20 уровней, 07:24:03.530 и 07:24:04.537 UTC.
Эксперимент 01
Наша запись, агрегированные сделки и стакан Binance на 20 уровней. Тарифы Binance на споте.
06 Одна вещь. Много цен.
Условия эмитентов Paxos (PAX Gold) и TG Commodities (Tether Gold). CoinGecko simple/price и публичный тикер Kraken, запрошены 16 сентября 2026. Правила LBMA Good Delivery. Спецификации золота CME COMEX. Проспект SPDR Gold Trust.
07 День, когда рынок отменил сам себя
Office of Financial Research Working Paper 24-09, Central Clearing and Trade Cancellation (декабрь 2024). Уведомление LME 22/053 (8 марта 2022). R (Elliott Associates and Jane Street Global Trading) v LME, Высокий суд, 2023. Итоговое уведомление FCA в адрес Лондонской биржи металлов, 19 марта 2025.
08 Ликвидность не видна, пока не исчезнет
Наша запись. Доклад сотрудников SEC и CFTC о рыночных событиях 6 мая 2010 года. Заявление Швейцарского национального банка, 15 января 2015.
09 У цены есть вес
Спецификации контрактов NYMEX на лёгкую малосернистую нефть, LME на медь, CBOT на пшеницу. Правила LBMA Good Delivery. World Gold Council, добыча на рудниках.
10 Корабль поперёк канала
Заявления администрации Суэцкого канала, март и апрель 2021, данные о проходах за 2024 год. Lloyd's List. Уведомления администрации Панамского канала (2023) и данные за 2024 финансовый год. EIA США, World Oil Transit Chokepoints и разбор по Ормузу (2025). Natural Earth, суша 1:110m.
Архив 02
Фотография: в пшеничной яме Чикагской торговой палаты, 1920 (LCCN 2013646364). Библиотека Конгресса, общественное достояние, через Wikimedia Commons. Тонирована.
11 Сколько стоит ожидание
Расчёты наши. Рыночные данные не использовались.
12 Доллар внутри всего
Трёхлетний обзор центральных банков BIS 2022 и 2025. МВФ COFER, III квартал 2025. Исследования МВФ о валютах выставления счетов. Заявления ФРС о валютных свопах, март 2020.
13 Мы спросили цену
Ответы публичных API CoinGecko, Coinbase, Kraken, Bitstamp, Gemini, Binance, OKX, Deribit и Bybit в указанное время; определения по документации API каждого сервиса. Сырые ответы лежат в разделе данных.
14 Кто-то что-то знает
H. V. Roberts, Stock-Market Patterns and Financial Analysis, Journal of Finance (1959). T. Gilovich, R. Vallone, A. Tversky, The Hot Hand in Basketball, Cognitive Psychology (1985). J. B. Miller, A. Sanjurjo, Surprised by the Hot Hand Fallacy?, Econometrica (2018). A. S. Kyle, Continuous Auctions and Insider Trading, Econometrica (1985). R. J. Shiller, Narrative Economics (2019). B. M. Barber, T. Odean, Trading Is Hazardous to Your Wealth, Journal of Finance (2000). A. Tversky, D. Kahneman, Judgment under Uncertainty: Heuristics and Biases, Science (1974). T. Odean, Are Investors Reluctant to Realize Their Losses?, Journal of Finance (1998). Случайные блуждания: наш расчёт; настоящая траектория: отметки нашего оракула.
15 Цена одной жизни
Министерство транспорта США, Departmental Guidance on Valuation of a Statistical Life (значения 2023 и 2024 годов). Указания EPA США по экономическому анализу. NHTSA, FMVSS No. 111 Rear Visibility, итоговое правило и Final Regulatory Impact Analysis (март 2014).
16 Последняя сделка
Наша запись, Kraken BTC, с 07:06:00 до 08:02:32 UTC. Уведомления Московской и Лондонской фондовых бирж, февраль и март 2022.
Возражение 02
F. A. Hayek, The Use of Knowledge in Society, American Economic Review (1945).